
 财税工具-商业企业成本核算方法.docx
 下载1积分
财税工具-商业企业成本核算方法.docx
下载1积分
财税工具-商业企业成本核算方法.docx
第1页 / 共1页

免费预览已结束 ,请下载后查看全文
下载1积分
还剩-页可免费阅读,
继续阅读
财税工具-商业企业成本核算方法.docx简介:
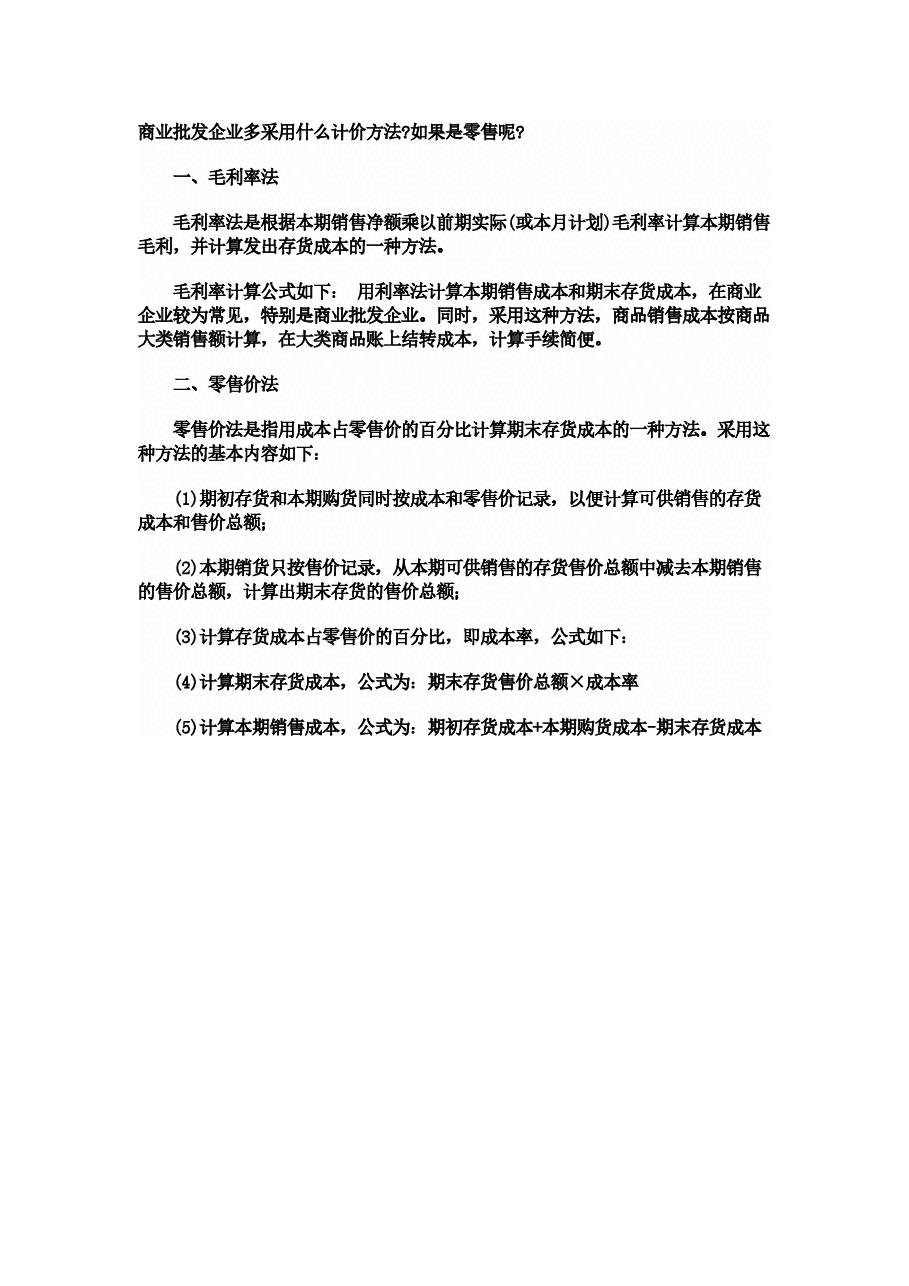
商业批发企业多采用什么计价方法?如果是零售呢? 一、毛利率法 毛利率法是根据本期销售净额乘以前期实际(或本月计划)毛利率计算本期销售毛利,并计算发出存货成本的一种方法。 毛利率计算公式如下: 用利率法计算本期销售成本和期末存货成本,在商业企业较为常见,特别是商业批发企业。同时,采用这种方法,商品销售成本按商品大类销售额计算,在大类商品账上结转成本,计算手续简便。 二、零售价法 零售价法是指用成本占零售价的百分比计算期末存货成本的一种方法。采用这种方法的基本内容如下: (1)期初存货和本期购货同时按成本和零售价记录,以便计算可供销售的存货成本和售价总额; (2)本期销货只按售价记录,从本期可供销售的存货售价总额中减去本期销售的售价总额,计算出期末存货的售价总额; (3)计算存货成本占零售价的百分比,即成本率,公式如下: (4)计算期末存货成本,公式为:期末存货售价总额×成本率 (5)计算本期销售成本,公式为:期初存货成本+本期购货成本-期末存货成本
展开>>
下载声明:
1、本文档共1页,其中可免费阅读1页,下载后可查看全部内容。
2、本文档内容版权归属内容提供方;作者收益按普通下载或PLUS会员下载对应的结算规则计入内容提供方账户。如果您对本文有版权争议,可选择认领。
3、本文档由用户上传,本站不保证内容质量和数量令您满意,可能有诸多瑕疵,付费之前,请先通过免费阅读内容等途径仔细辨别内容交易风险。 如存在严重文不对题之情形,可联系本站下载客服投诉处理。
文档侵权举报电话:18182295159(无值守,支持微信) (电话支持时间:10:00-19:00)。
展开>>
风*****
 实名认证
 内容提供者
 相似文档
财税工具-商业企业成本核算方法.docx
上传时间:2023-04-01 2页
财税工具-财务分析制度.docx
上传时间:2023-04-01 5页
财税工具-财务分析制度.docx
上传时间:2023-04-01 9页
财税工具——财务成本管理公式大全.docx
上传时间:2023-04-01 4页
财税工具-企业所得税30项重点问题的稽查方法.docx
上传时间:2023-04-01 25页
财税工具-企业所得税30项重点问题的稽查方法.docx
上传时间:2023-04-01 25页
财税工具-参考工具:常见异常指标-税务稽查重点V1.doc
上传时间:2023-04-01 27页
财税工具-参考工具:常见异常指标-税务稽查重点V1.doc
上传时间:2023-04-01 12页
财税管理报表工具:《20XX年度W公司核算账审计报告》V1.doc
上传时间:2023-04-01 7页
财税管理报表工具:《20XX年度W公司核算账审计报告》V1.doc
上传时间:2023-04-01 7页
 最新上传
 高中数学第一课教案优课件.pptx
上传时间:2026-09-23 21页
数学教师试讲课程模板.pptx
上传时间:2026-09-23 23页
高中数学第一课教学课件范文8.pptx
上传时间:2026-09-23 45页
高中数学开学第一课课件范例.pptx
上传时间:2026-09-23 31页
高一数学开学第一课教案范文参考.pptx
上传时间:2026-09-23 25页
高中数学开学第一课教案范文6.pptx
上传时间:2026-09-23 28页
高一开学数学第一课教师课件.pptx
上传时间:2026-09-23 28页
小学二年级开学第一课数学课件.pptx
上传时间:2026-09-23 23页
初中数学第一课教师课件范文9.pptx
上传时间:2026-09-23 40页
初中数学开学第一课课件范例优.pptx
上传时间:2026-09-23 19页

财税工具-商业企业成本核算方法.docx
大小:12.86Kb页数:1页格式:docx

 微信/支付宝扫码支付下载
二维码已失效
点击刷新
还需支付元(1元=1积分)
下载支付:1积分
您已下载过该文档,可以再次免费下载
PLUS会费不会转为积分;实际价格、余额和权益次数以结算时校验结果为准


 最新提现动态
 下载须知