下载榜单
应用文书 > 财税模板
-
![]()
 财税工具-集团内部控制制度全集.doc
内部控制制度目录第一篇内部控制的基础..4第一章总则..1第二章机构及岗位职责.3第三章内部控制方法4第四章内部控制基础工作..6第五章授权体系概述7第六章附则..8第二篇供应生产销售内部控制制度.9第一章供应内部控制制度.10第一节内控概述..10第二节组织机构及岗位职责.13第三节授权体系..20第四节管理制度..24物资供应计划(P2-Z1-J4-1).24物资请购规范(P2-Z1-J4-2).29自采业务规范(P2-Z1-J4-3).33大宗采购管理(P2-Z1-J4-4).37定点采购管理(P2-Z1-J4-5).42固定资产及设备采购管理(P2-Z1-J4-6)48劳务及服务采购(P2-Z1-J4-7)..50采购作业控制(P2-Z1-J4-8).52供应商管理(P2-Z1-J4-9)56合同、订单管理(P2-Z1-J4-10).59进货价格及采购成本控制(P2-Z1-J4-11)..62物料进库规程(P2-Z1-J4-12)..66物料出库规程(P2-Z1-J4-13)..69退料规程(P2-Z1-J4-14)71仓库账务管理(P2-Z1-J4-15)..74存货盘点管理(P2-Z1-J4-16)..77库存分析及报告(P2-Z1-J4-17)83第二章生产内部控制制度.87第一节内控概述..87第二节组织机构及岗位职责.89第三节授权体系..95第四节管理制度..97生产计划管理制度(P2-Z2-J4-1)97领料制度(P2-Z2-J4-2).101物料使用制度(P2-Z2-J4-3)105物料退库制度(P4-Z2-J4-4)108物料盘点制度(P2-Z2-J4-5)..
上传时间:2023-04-01 页数:699
547人已阅读
 (5星级)
-
![]()
 参考工具《公司制度(2)》.pptx
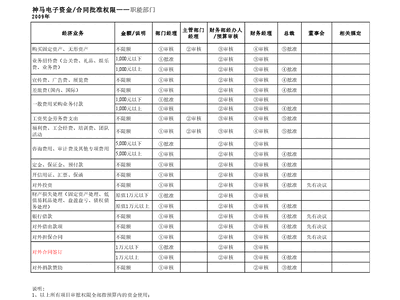
神马电子资金/合同批准权限——职能部门2009年经济业务金额/说明部门经理主管部门经理财务部经办人/预算审核财务经理总裁董事会相关规定购买固定资产、无形资产不限额①审核②审核③审核④审核⑤批准1,000元以下①批准②审核③审核1,000元以上①审核②审核③审核④批准宣传费、广告费、展览费不限额①审核②审核③审核④批准差旅费(国内、国际)不限额①审核②审核③审核④批准1,000元以下①批准②审核③审核1,000元以上①审核②审核③审核④批准工资奖金劳务费支出不限额①审核②审核③审核④审核⑤批准福利费、工会经费、培训费、团队活动不限额①审核②审核③审核④审核⑤批准5,000元以下①批准②审核③审核5,000元以上①审核②审核③审核④批准定金、保证金、预付款不限额①审核②审核③审核④批准开信用证、汇票、保函不限额①审核②审核③审核④批准对外投资不限额①审核②审核③审核④批准先有决议原值1万元以下①批准②审核③审核原值1万元以上①审核②审核③审核④批准银行借款不限额①审核②审核③审核④批准先有决议对外借出款项不限额①审核②审核③审核④批准先有决议对外担保合同不限额①审核②审核③审核④批准先有决议1万元以下①批准②审核③审核1万元以上①审核②审核③审核④批准对外捐款赞助不限额①审核②审核③批准说明:1、以上所有项目审批权限全部指预算内的资金使用;对外合同签订业务招待费(公关费、礼品、娱乐费、业务费)一般费用采购业务付款财产损失处理(固定资产处理、低值易耗品处理、盘盈盘亏、债权债务处理)咨询费用、审计费及其他专项费用神马电子资金/合同批准权限——业务部门2009年经济业务金额/说明业务部门经理财务部经办人/预算审核归口部门经理财务经理主管副总裁总裁董事会相关规定购买固定资产、无形资产不限额①审核②审核③审核④审核⑤批准1,000元以下①批准②审核③审核1,000元以上①审核②审核③审核④批准宣传费、广告费、展览费不限额①审核②审核③审核④审核⑤批准预算内①批准②审核③审核预算外①审核②审核③审核④批准2,000元以下①批准②审核③审核2,000元以上①审核②审核③审核④批准材料、商品采购、工程项目付款不限额①审核②审核③审核④批准工资奖金劳务费支出不限额①审核②审核③审核④审核⑤批准5,000元以下①批准②审核③审核④审核5,000元以上①审核②审核③审核④审核⑤批准定金、保证金、预付款不限额①审核②审核③审核④审核⑤批准开信用证、汇票、保函不限额①审核②审核③审核④审核⑤批准1万元以内①批准②审核③审核1万元以上①审核②审核③审核④批准已有协议下的订单①批准②审核③审核说明:1、以上所有项目审批权限全部指预算内的资金使用;2、如果没有主管副总裁,直接找总裁批准差旅费(国内、国际)对外合同签订业务招待费(公关费、礼品、娱乐费、业务费)一般费用采购业务付款福利费、工会经费、培训费、团队活动神马电子采购预算审批流程(费用和资产类)申请人预算批准合同签订付款/报销注释:124副总裁以上业务招待费可以直接走付款程序而不用预算申请公司各项业务需要在业务开始前填制《预算申请单》,申请得到批准后才可开展业务,需要付款时,申请人填写《付款申请单》,按照资金审批权限经过审批后与相应的合同、发票、收货单、批准的《预算申请单》等到财务部找会计审核,然后找出纳支取款项或者由财务部安排付款;超过预算金额需要对预算重新申请。生产和维修用原材料的采购、产品采购、1000元以下支出项目、小额现金报销、税款、工资、信用证议付等不用事先填制《预算申请单》,付款时填制《付款申请单》或《费用报销单》即可。一笔预算申请单可以对应多次付款,财务部会计在《付款申请单》原件上注明每次实际支付的金额及所余金额。3采购与服务申请(申请人或者采购人)投资申请(申请人或者采购人)预算申请单(按照资金批准权限履行预算申请批准手续)按照规定需要进行招标和签署合同的要按照公司规定进行需要签定合同的,按照合同审批权限进行批准、盖章不需要签订合同的业务活动可以直接执行付款申请单+会计审核+发票原件(大于2千元需要部门经理在发票背面签字)+合同原件或者复印件+货物或服务接收证明+经批准的预算申请单金额小于1万元金额大于1万元出纳付款财务部根据公司资金计划安排付款神马电子 合同审批流程合同项目负责人(招标、谈判、定稿)合同签约方财务部对典型合同提供合同范本、协助修改,并参与重要合同的谈判合同签订和履约的部门经理/业务部经理财务经理合同基本谈定,填写合同盖章审批单批准或者在审批单上签署意见合同最终批准人合同上签字财务部合同章管理者(保留一份合同原件)合同项目负责人(执行合同)在合同上盖章,登记神马电子有限公司预算申请单Required byRequired Date申请人(签名)申请时间Departmen
上传时间:2023-04-01 页数:11
547人已阅读
(5星级)
-
![]() 财务审核审批制度.doc
核批制度财务审审财务审核审批制度是企业进行日常管理的重要制度,为使权限分明、职责清晰、流程优化,遵循内部控制相关原则,切合公司实际情况,特制定以下制度。第一章总则第一条为明确相关人员的财务审核审批权限和职责,保障日常管理流程顺畅,促使高效地控制费用、降低成本,同时防止和杜绝弄虚作假、徇私舞弊和不必要的流失浪费,特制定本制度。第二条报销人员必须履行以下基本报销程序:1、费用开支的基本报销程序:经办人签字、复核人证明或部门负责人确认、财务审核、总经理审批。2、实物开支的基本报销程序:经办人签字、验收人验收(需要质检人员检验的应有相应的质检手续)、部门负责人确认、财务审核、总经理审批。3、特殊费用开支的基本报销程序:经办人签字、复核人证明或部门负责人确认、总经理审批、财务复核。4、总经理的费用由副总经理审批,没有设置副总岗位的由财务经理审批;财务经理的费用由主办会计审核。第三条审核审批基本内容1、经办人:核对项目、单价、金额是否正确,是否与合同相吻合,是否有事先申请报告,发票是否规范,用途是否清晰,是否有部门经理确认签字(或仓库验收或证明人签字)。2、部门确认(或验收人或证明人):确认项目是否属实,单价是否合理,是否有验收人确认签字(验收人或证明人直接在票据的背面确认签字)。3、财务审核:审核费用是否按照报销标准报销,采购价格是否合理,是否按合同执行,相关人员是否已确认签字,核对项目、单价、金额是否正确,是否有事先申请报告,发票是否规范,票据是否完整,用途是否清晰(或在背面写清楚)。4、总经理审批:审批项目是否属实,价格是否合理,相关人员是否已确认签字。第四条出纳在付款时,必须对原始单据的金额再次全面核对,确保付款金额与原始单据金额相符。同时,出纳必须核对和确保付款的单据上同时有财务经理的审核和总经理的审批,才能付款。第五条报销基本要求 1、审核审批次序一般按以上基本报销程序依次逐级办理。 2、各级领导接到下属的各项开支请示报告,原则上必须以书面形式在3日内给予回复。 3、各项已批复的请示报告都必须作为报销附件。 4、报销人员原则上应在回单位后3日内报销。 5、报销单据应当使用碳黑墨水书写,不得使用铅笔或圆珠笔书写;1报销单据不得涂抹、刮擦,内容和项目必须齐全。 6、除财务经理审核和总经理审批外,其他人员的签字全部在票据的背面书写。 7、报销单据必须能够清晰地看出发生项目的用途,未能直接在单据内容上看清楚用途的,经办人必须在报销单据的背面详细写清楚。第六条费用或实物报销必须实事求是,不得变更费用项目进行报销,不得以合理的项目套换不合理的项目骗取开支,不得分拆属于同一项目、同一时间或同一性质的费用进行报销。第七条费用或实物报销原则上应当取得合法的发票,特殊情况没有发票的必须各财务部门咨询,经同意后才能报销;同时大额的项目应当签订合同,以合同形式开展业务关系。第八条报销的款项支付,特别是大额款项支付应当避免以现金形式支付,而应通过银行办理汇款。第二章物资采购第九条采购合同签订权限1、物资采购合同签订权限,合同金额在5万元以下的由采购部经理签订,合同金额在5万元以上的由总经理签订。2、物资采购合同中如有规定预付款条款的,预付款在20%以内的由采购部经理签订;预付款在20%以上的由总经理签订。第十条统一采购1、物资采购原则上由采购部对外统一采购。2、统一采购的物资,由采购部按程序办理采购,在保证质量的条件下,按充分客观询价或面向社会大范围的原则签订采购合同。采购合同应复印一份送给财务部以备审核。第十一条采购款项支付由采购人员办理付款申请,经采购人员所属部门经理确认,由财务经理审核,报总经理审批后付款。第三章 费用项目第十二条薪资:包括基本薪资、加班薪资、工龄薪资、奖金和个人其他所得等。1、固定薪资人员的薪资由各部门经理按照公司统一的薪资标准提出申请,由人力资源部审核,上报总经理审批后执行。经审批的薪资方案需上报财务负责人备案。2、每月固定薪资人员的薪资由人事部统一核算,由财务部审核, 上报总经理审批按时支付。3、每月销售人员薪资由销售部统一核算,由财务部审核,上报总经理审批后按时支付。第十三条福利费用由人力资源部申请,上报总经理审批后执行;或由当事人提出申请,由部门经理确认,由人力资源部审核,上报总经理审批后执行。福利费用报销,由人力资源部核实确认,由财务部审核,上报总经理审批后按时支付。第十四条水电费、物业费2水电、物业由行政部统一管理和经办;每月水电、物业费由行政部门核实确认,由财务部门审核,经总经理审批后付款。第十五条办公费:包括办公用品、笔墨纸张、帐表票卡、名片、书报、电脑耗材、邮寄费等。1、办公用品按照以上小额物
上传时间:2023-04-01 页数:8
547人已阅读
(5星级)
-
![]()
 管理报表3-简化现金流量表模板.xlsx
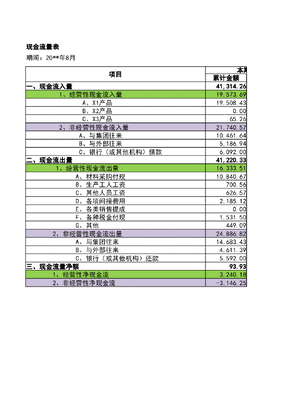
现金流量表 项目本期累计金额一、现金流入量41,314.2619,573.6919,508.430.0065.2621,740.5710,461.645,186.946,092.00二、现金流出量41,220.3316,333.5110,840.67700.56626.572,185.120.001,531.50449.0924,886.8214,683.434,611.395,592.00三、现金流量净额93.933,240.18-3,146.25期间:20**年8月1、经营性现金流入量 A、X1产品 B、X2产品 C、X3产品2、非经营性现金流入量A、与集团往来B、与外部往来C、银行(或其他机构)借款 1、经营性现金流出量 A、材料采购付现 B、生产工人工资 C、其他人员工资D、各项间接费用 E、各类销售提成 F、各种税金付现 G、其他2、非经营性现金流出量 A、与集团往来 B、与外部往来 C、银行(或其他机构)还款1、经营性净现金流2、非经营性净现金流单位:人民币万元本期上年同期本期金额累计金额本期金额
上传时间:2023-04-01 页数:2
546人已阅读
(5星级)
-
![]() 财税工具-内部稽核制度.doc
内部稽核制度□总则第一条本公司各部门及各下属营业单位的稽核工作,由管理部随时指定适当人员执行稽核工作。第二条本公司稽核业务范围,定为帐务、业务、财务、总务、监验五项,除另有规定外,悉以本办法规定办理。第三条稽核人员对于所审核的事项,应负责任,必要时,并应在有关帐册簿据上签章。第四条稽核人员,除依照规定审核各单位所送凭证帐表外,并应分赴各单位实地稽察,每年稽察次数视事实需要而定。第五条稽核人员前往稽核之前,应先准备及收集有关资料,拟订计划及进度表,事前并应将各单位已往审核及检查报告详予研究以作参考。第六条稽核人员于执行任务时,应先准备及收集有关资料,拟订计划及进度表,事前并应将各单位已往及检查报告详予研究以作参考。第七条稽核人员有保守职务上所稽得秘密的责任,除呈报外,不得泄漏或预先透露予检查单位。第八条稽核事务如涉及其他部门时,应会同各该有关部门办理,且应做会同报告。如遇有意见不一致时,须单独提出,与书面报告,一并呈核。第九条稽核人员对本公司各单位执行稽核事务时,如有疑问,可随时向有关单位详尽查询,并调阅帐册、表格及有关档案,必要时并得请其出具书面说明。第十条稽核人员执行工作时,除将稽核凭证(或公文)交由受稽核单位主管验明外工作态度应力求亲切,切忌傲凌或偏私。第十一条稽核人员于稽核事务完妥后,应据实缮写检查报告书呈核。□帐务稽核第十二条记帐凭证的审核或检查时,应注意下列事项(一)每一交易行为发生,是否按规定填制传票,如有积压或事后补制者,应查明其原因。(二)会计科目、子目、细目有无误用,摘要是否适当,有无遗漏、错误以及各项数字的计算是否正确。(三)转帐是否合理,借贷方数字是否相符。(四)应加盖的戮记编号等手续是否完备,有关人员的签章是否齐全。(五)传票所附原始凭证是否合乎规定、齐全、确实及手续是否完备。(六)传票编号是否连贯,有无重编、缺号现象,装订是否完整。(七)传票的保存方法及放置地点是否妥善,是否已登录日记簿或日计表。(八)传票的调阅及拆阅是否依照规定手续办理。第十三条帐簿检查时,应注意下列事项(一)各种帐簿的记载,是否与传票相符应复核者,是否已复核,每日应记的帐,是否当日记载完毕。(二)现金收付日记帐收付总额,是否与库存表当日收付金额相符。(三)各科目明细分类帐各户或子目之和或未销讫各笔之和是否与总分类帐各该科目之余额相等,是否按日或定期核对。相对科目之余额是否相符,有无漏转现象。(四)各种帐簿记载错误的纠正划线、结转、地页等手续,是否依照规定办理,误露的空白帐页,有否划×形红线注销,并由记帐员及主办会计人员在×处盖章证明。(五)各种帐簿启用、移交及编制明细帐目等,是否完备,并送该管税捐稽征机关登记。 (六)各种帐簿有无经核准后而自行改订者。(七)活页帐页的编号及保管,是否依照规定手续办理,订本式帐簿有无缺号。(八)旧帐簿内未用空白帐页,有无加划线或加盖空白作废戮记注销。(九)各种帐簿的保存方法及放置地点,是否妥善,已否登记备忘簿,帐簿的毁销,是否依照规定期限及手续办理。第十四条库存检查时,须注意下列事项(一)检查库存现金或随到随查,如在营业时间之前,应根据前一日库存中所载今日库存数目查点,如在营业时间之后应根据当现金簿中今日库存数目现款、银行存款查点,如在营业时间之内应根据前一日现金簿中今日库存数目加减本日收支检点。支票签发数额与银行存款帐卡是否相符,空白未使用支票是否齐全,作废部分有无办理注销。(二)现金是否存放库内,如有另存他处者,应立即查明原因。(三)库存现金有无以单据抵充现象。(四)托收未到期票据等有关库存财物,应同时检查,并得须对有关帐表、凭证单据。(五)检查库存除查点数目核对帐簿外,并应注意其处理方法及放置区域是否妥善,币券种类是否分清。(六)金库锁匙暨暗锁,密码表的掌握部门及库门的启用与库内的安全,金库放置位置等是否适当,严密办理。(七)汇出汇款寄回的收据,是否妥为保存,有无汇出多日尚未解讫的汇款。(八)内部往来帐,是否按月填制未达帐明细表,查对帐单是否依序保管。(九)内部往来或外县市单位往来帐,是否经常核对。(十)营业日报表的记载是否与银行存款相符。(十一)检查县市单位各种周转金及准备金时,应注意其限额是否适当。有无零星付款的纪录,所存现款与未转帐的单据合计数,是否与周转金、准备金相符,有无不当的垫款或已付款,而久未交货的零星支付或请购案件。第十五条报表检查,应注意下列事项(一)各种报表是否按规定期限及份数编送有无缺漏。(二)各种报表内容是否与帐簿上的记载相符。(三)数字计算是否正确,签章是否齐全。(四)报表编号、装订是否完整及符合规定。(五)报表保存方法及放置地点是否妥善。□财务稽核第十六条检查有价证券时,
上传时间:2023-04-01 页数:7
545人已阅读
(5星级)
-
![]() 询价单.xls
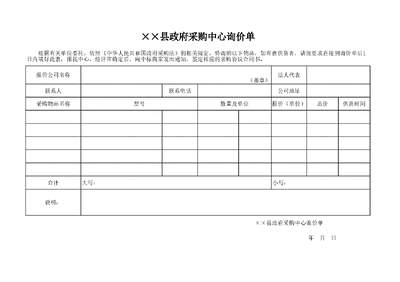
报价公司名称(盖章)法人代表联系人联系电话公司地址采购物品名称型号数量及单位报价(单价)总价供货时间合计大写:小写:说明:年月日××县政府采购中心询价单根据有关单位委托,依照《中华人民共和国政府采购法》的相关规定,特询购以下物品,如有意供货者,请按要求在接到询价单后1日内填好此表,报我中心。经评审确定后,向中标商家发出通知,签定相应的求购协议合同书。××县政府采购中心询价单
上传时间:2023-04-01 页数:2
544人已阅读
(5星级)
-
![]() 财税工具预算组织样表.xls
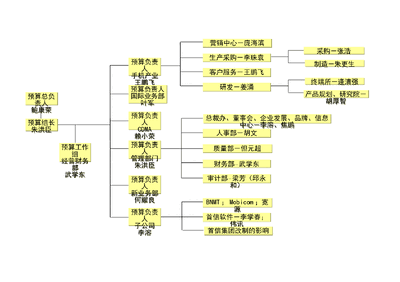
预算总负责人鲍康荣预算组长朱洪臣预算工作组经营财务部武学东预算负责人手机产业王鹏飞预算负责人CDMA赖小荣预算负责人新业务部何耀良预算负责人国际业务部叶军预算负责人子公司李溶预算负责人管理部门朱洪臣营销中心-庞海滨生产采购-李珠袁采购-张浩制造-朱更生终端所-逄清强产品规划、研究院-胡厚智客户服务-王鹏飞研发-姜涌人事部-胡文质量部-但元超总裁办、董事会、企业发展、品牌、信息中心-李溶、焦鹏财务部-武学东审计部-梁芳(邱永和)BNMT;Mobicom;宽源首信软件-李学春;伟讯首信集团改制的影响预算总负责人鲍康荣预算组长朱洪臣预算工作组经营财务部武学东预算负责人手机产业王鹏飞预算负责人CDMA赖小荣预算负责人新业务部何耀良预算负责人国际业务部叶军预算负责人子公司李溶预算负责人管理部门朱洪臣营销中心-庞海滨生产采购-李珠袁采购-张浩制造-朱更生终端所-逄清强产品规划、研究院-胡厚智客户服务-王鹏飞研发-姜涌人事部-胡文质量部-但元超总裁办、董事会、企业发展、品牌、信息中心-李溶、焦鹏财务部-武学东审计部-梁芳(邱永和)BNMT;Mobicom;宽源首信软件-李学春;伟讯首信集团改制的影响肖旭东徐光阎红庄岩陈丽蕾子公司朱洪臣康凤李俊娥王锦峰朱更生孙慧颖逄清强孙洪涛肖旭东肖旭东庄岩庄岩庄岩孙慧颖逄清强陈丽蕾子公司朱洪臣陈丽蕾子公司朱洪臣陈丽蕾子公司朱洪臣徐光孙慧颖逄清强肖旭东孙慧颖逄清强王锦峰朱更生孙慧颖逄清强武学东阎红孙慧颖逄清强预算工作组武学东徐光阎红肖旭东庄岩陈丽蕾子公司朱洪臣康凤生产采购;费用-制造首信软件公司李俊娥王锦峰朱更生孙慧颖逄清强孙洪涛费用-采购部,财务部;财务费用,融资;集团改制的影响;子公司;分红(分出,分入)客户服务费用-(总裁办、信息中心、企业发展部),人事部,质量部,审计部2019年遗留问题;损失CDMA;手机营销收入;新业务部费用-营销中心;市场费用国际业务部;税金产品;研发费和项目进度协调(资产,人员,总体等等)准备部分模板准备历史数据
上传时间:2023-04-01 页数:3
544人已阅读
(5星级)
-
![]() 管理报表12-月废品统计表.xls
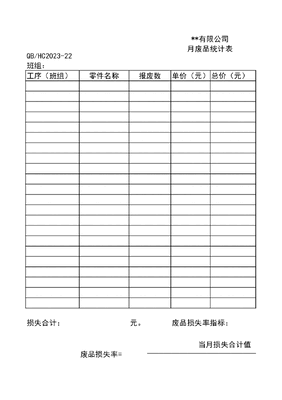
月废品统计表QB/HC2023-22班组: 工序(班组)零件名称报废数单价(元)总价(元) 损失合计:元。废品损失率指标:当月损失合计值**有限公司废品损失率=单套(台)成本×当月产量月废品统计表QB/HC2023-22统计日期:故 障 类 型责任者(代号) %×当月产量
上传时间:2023-04-01 页数:4
544人已阅读
(5星级)
-
![]() 财税工具-投资评估表.xlsx
注:厂房面积是设备的占地面积。用人:设备用人和包面用人在内。1、650型中温整套线价格50万。厂房占地面积500平方米。用人14人。8小时9吨。面粉重量等于挂面重量。装机容量1.1kw1台。0.75kw1台。15kw 2台。4kw 1台。11kw 1台。0.75kw 1台。3kw1台。1.5kw1台。2、厂房是租赁,每平方600元/年650型中温设备价格50万。厂房占地面积500平方米。 设备共用人14人(拌面2人,看主机1人,烧炉子和看烘房1人,剩余人为包面人员)。 用水量:100斤面用水29斤。 总装机容量:52.1kw 。8小时计算。9吨面耗电45kw。 650设备整套50万,厂房占地面积500平方米。设备共用人14人(拌面2人,看主机1人,烧炉子和烘房1人。)剩余的人为包面用人。 用水量100斤面加水29斤。水价地方差价不等。 装机总容量共计52.1kw。8小时计算。9吨面耗电45kw,因不会同时使用工人一般1800元挂面均价暂定2.6元参数表设立期投入主要参数单位2012201320142015201620172018201920202021设备500,000 人民币 元500,000 0 0 0 0 0 0 0 0 0 0 电4545454545454545454545451.1kw0.75kw15kw4kw11kw0.75kw3kw1.5kw电单价1.0 1.0 1.0 1.1 1.1 1.2 1.2 1.3 1.3 1.4 1.5 1.6 厂房占地面积500平方米500500500500500500500500500500500租金600.0 150.0 600.0 618.0 636.5 655.6 675.3 695.6 716.4 737.9 760.1 782.9 租金年涨幅3%0%3%3%3%3%3%3%3%3%3%3%运行杂费(损耗维修清洁等)50,000.0 12,500.0 50,000.0 51,500.0 53,045.0 54,636.4 56,275.4 57,963.7 59,702.6 61,493.7 63,338.5 65,238.7 运行杂费年涨幅3%0%3%3%3%3%3%3%3%3%3%3%人工全部工人14人1414141414141414141414拌面看主机烧炉子和烘房其他用人(包面,发货等)1,800.0 1,800.0 1,800.0 1,890.0 1,984.5 2,083.7 2,187.9 2,297.3 2,412.2 2,532.8 2,659.4 2,792.4 发薪月数12月212121212121212121212原材料面9 9 9 9 9 9 9 9 9 9 9 9 面单价3000.0 3,000.0 3,000.0 3,150.0 3,307.5 3,472.9 3,646.5 3,828.8 4,020.3 4,221.3 4,432.4 4,654.0 水2.612.612.612.612.612.612.612.612.612.612.61水单价4.0 4.0 4.0 4.2 4.4 4.6 4.9 5.1 5.4 5.6 5.9 6.2 产出利用率87%87.0%87.0%87.0%87.0%87.0%87.0%87.0%87.0%87.0%87.0%87.0%开工天数26 52 312 312 312 312 312 312 312 312 312 312 销售敏感性分析点单位产能9 9 9 9 9 9 9 9 9 9 9 9 销量9 9 9 9 9 9 9 9 9 9 9 销售单价5,200.0 5,200.0 5,200.0 5,460.0 5,733.0 6,019.7 6,320.6 6,636.7 6,968.5 7,316.9 7,682.8 8,066.9 宏观经济参数物价上涨幅度5%0%5%5%5%5%5%5%5%5%5%5%涨薪率5%0%5%5%5%5%5%5%5%5%5%5%税率10%10%10%10%10%10%10%10%10%10%10%10%损益表设立期2012201320142015201620172018201920202021收入46,800 2,433,694 14,602,162 15,332,270 16,098,883 16,903,827 17,749,019 18,636,470 19,568,293 20,546,708 21,574,043 22,652,745 成本29,532 2,044,837 9,094,022 9,541,723 10,011,599 10,504,753 11,022,341 11,565,580 12,135,744 12,734,1
上传时间:2023-04-01 页数:7
542人已阅读
(5星级)
-
![]() 财税工具-风险管理岗位职责.xls
风险管理岗位的职业技能发展之路技能典型的岗位风险管理助理风险管理专员高级风险管理专员风险经理风险经理-监督合同的执行状况流程技能专业技能税法的基础知识法律基础责任感;灵活性;合作;独立性;成就感;运用知识; 客户服务导向决策能力Level 1:新手Level 2:专业者Level 3:独当一面的专业者Level 4: 优秀的专业者Level 5: 杰出的专业者(在前一个水平的基础上)(在前一个水平的基础上)(在前一个水平的基础上)(在前一个水平的基础上)工作业绩的标准和要点-在指导下每月向保险公司报保险额(货物和财产)-帮助风险管理经理组织和协调风险管理相关的会议和培训-建立和改善现有保险管理程序-根据需要负责eCFO合同审查和并参与与供应商的谈判-处理索赔并与保险公司就赔偿问题协商-帮助风险管理经理安排和协调风险管理有关的活动-根据需要对现有保险政策的修改或添加补充条款提供计划书-就需求对eCFO的有关法律事务提供解释,并提出解决建议-监督由RM制订或参与制订的规程和制度的执行-帮助风险管理经理处理辅助性工作-有效地管理文件、文档和合同并存档-为eCFO员工进行关于保险申请和索赔程序的培训-负责公司财产保险的安排(了解国内保险市场;与保险公司议价;减少费用;保存各项记录;向财务经理提供计划书;就修正条款与保险公司进行协商)-提高风险管理效率并减少费用-收集有关支付印花税的合同信息及由RM部门进行合同管理的合同信息-为eCFO采购部门和其他有关人员建议适用的贸易条款,尤其从风险管理角度保护公司利益-负责风险管理部门内部的管理和发展工作-根据公司商业发展需求开展其他领域的服务-每月独立地申报保险和处理索赔-能够组织和实施基本的 eCFO RM 项目(BRP, RA)-从全球收集风险管理的相关信息-作为管理公司印章的代理人之一-能够实施其他的RM有关的培训-管理eCFO风险管理供应商-当在现有的内部保险管理程序或规定中发现漏洞,差异或不符时及时向风险管理经理汇报-根据需要实施eCFO RM各项目的培 训-向有关内部或外部合作部门和机构提供关于eCFO保险安排的信息-建立和更新eCFO风险管理手册-根据风险管理经理要求与外部各供应商联系-负责每年计划和组织eCFO风险管理活动-组织eCFO保险协调员召开保险会议-从风险管理的角度就特定的业务操作或问题制定计划书或提供建议(作为风险管理顾问)-帮助设立或改善公司有关的管理规定-同供应商谈判、签署合同(保险公司、顾问公司等)eCFO 风险管理概念;eCFO各工作流程;eCFO经营战略英语, 计算机, 内部财务规定和政策, 保险知识,沟通技巧,风险管理知识;管理会计知识;统计学;讲演技巧;讲演技巧;指导他人的技巧;项目管理技巧基于企业价值观的品质注意细节;诚信;问题解决分析和理性思考;商业意识;创造性;影响和说服力, 计划和组织技能发展方案自学, 在岗培训, 网络学习活动: 工作介绍培训: 英语培训; Ms office培训; eCFO 入门培训活动: 演讲; 研讨会; 沙龙培训: 活动: 参与项目培训: 专业演讲技巧培训活动: 培训: 项目管理培训; 管理培训Development Pathwithin a jobA Useful Tool for Managers in: - Employees development planning in IIP discussions - Resources planning - New comers induction - Recruitment And Employees in: - Development planning during IIP discussionsKey Terms and Definitions:the actual measurement of the mastery level of a skill; demonstration of ability to accomplish different tasks well on the jobknowledge a person possesses andcan also apply in practiceNokia Value Based Skills:personal characteristics, behavioral attributesDevelopment Activities:training courses, self directed study, CD Rom, assigned tutor / coach, work shops etc.Level 1: BeginnerLevel 2: Practiti
上传时间:2023-04-01 页数:11
542人已阅读
(5星级)
-
![]() 财税工具04-成本预算表.xls
成本预算编制单位:财务管理部X X公 司成本预算编制说明过程表-物料平均成本过程表-物料成本归集分配过程表-制造费用分配权数过程表-制造费用分配率过程表-产品平均成本预算表-投产物料成本预算表-完工物料成本预算表-制造费用分配预算表-完工产品成本预算表-产品出库成本成本预算编制说明过程表-物料平均成本过程表-物料成本归集分配过程表-制造费用分配权数过程表-制造费用分配率过程表-产品平均成本预算表-投产物料成本预算表-完工物料成本预算表-制造费用分配预算表-完工产品成本预算表-产品出库成本关联表-年初库存物料关联表-物料采购到货关联表-物料投产消耗量关联表-物料期末库存量关联表-年初库存产品关联表-生产投料量关联表-生产量关联表-产品销售量关联表-制造费用成本预算编制说明一、预算内容二、编制部门成本预算由营销、生产、采购部门提供数据支持,财务部门进行汇总、计算。三、成本费用分配结合公司的生产特点,预算中成本费用分配采用从简分配原则,具体为:四、勾稽关系五、表格操作步骤与说明步骤表格1封面2成本预算编制说明31、成本预算由投产材料成本预算、完工产品材料成本预算、制造费用分配预算、完工产品生产成本预算、在产品成本预算、产品出库成本预算六部分组成。2、投产材料成本预算用于归集本期投产产品投入材料的成本。3、完工产品材料成本预算用于归集本期完工产品耗用材料的成本。4、制造费用分配预算用于对已归集好的制造费用在产品间进行分配。5、完工产品生产成本预算用于归集完工产品消耗的材料及应分摊的制造费用,综合反映完工产品在生产过程中的各种资源的耗费情况。6、在产品生产成本预算用于归集期末未完工产品消耗的材料费用,反映在生产过程中未完工产品对材料成本的耗费情况。7、产品发出成本预算主要用于归集产品销售发出的产品销售成本。1、制造费用的分配只在产品间进行,按产品生产完工数量对制造费用进行简单分配。2、材料成本的分配按产品生产完工数量占总投产数量的比例或按产品完工数量况,预算中假设产品完工率为100%。1、各产品本期生产投入材料成本=产品物料清单材料消耗量*材料单位成本*本期投产量。2、各产品本期材料生产成本总额=期初在成品成本+本期生产投入材料成本;在产品成本全部是材料成本。3、各产品本期生产完工产品材料成本=本期生产成本总额*本期生产完工数量/总投产数量,或=各产品完工数量*产品标准材料成本。总投产数量同上。4、各产品期末在产品成本=期初在产品成本+本期生产投入材料成本-本期生产完工转出材料成本。5、制造费用分配率=制造费用总额/∑本期各产品生产完工量。6、本期各产品制造费用分配额=本期各产品生产完工量*制造费用分配率。7、本期各产品发出成本=本期各产品销售量*产品平均成本。关联表--外部数据支持返回45成本预算表过程表--成本预算中间过程成本预算编制说明一、预算内容二、编制部门成本预算由营销、生产、采购部门提供数据支持,财务部门进行汇总、计算。三、成本费用分配结合公司的生产特点,预算中成本费用分配采用从简分配原则,具体为:四、勾稽关系操作、成本预算由投产材料成本预算、完工产品材料成本预算、制造费用分配预算、完工产品生产成本预算、在产品成本预算、产品出库成本预算六部分组成。、投产材料成本预算用于归集本期投产产品投入材料的成本。、完工产品材料成本预算用于归集本期完工产品耗用材料的成本。、制造费用分配预算用于对已归集好的制造费用在产品间进行分配。、完工产品生产成本预算用于归集完工产品消耗的材料及应分摊的制造费用,综合反映完工产品在生产过程中的各种资源的耗费情况。、在产品生产成本预算用于归集期末未完工产品消耗的材料费用,反映在生产过程中未完工产品对材料成本的耗费情况。、产品发出成本预算主要用于归集产品销售发出的产品销售成本。、制造费用的分配只在产品间进行,按产品生产完工数量对制造费用进行简单分配。、材料成本的分配按产品生产完工数量占总投产数量的比例或按产品完工数量*产品标准材料成本进行计算(总投产数量=上期未完工数量+本期投产数量)。鉴于公司目前实际情产品物料清单材料消耗量*材料单位成本*本期投产量。期初在成品成本+本期生产投入材料成本;在产品成本全部是材料成本。本期生产成本总额*本期生产完工数量/总投产数量,或=各产品完工数量*产品标准材料成本。总投产数量同上。本期生产投入材料成本-本期生产完工转出材料成本。本期各产品生产完工量。本期各产品生产完工量*制造费用分配率。产品平均成本。1.点击按钮录入预算假设、查阅预算编制说明及预算结果。2.仔细阅读说明,了解与成本预算相关的各项内容。
上传时间:2023-04-01 页数:98
541人已阅读
(5星级)
-
![]() 财税工具-税务自查指引.doc
编号:通用税收事项自查指引 通用税收事项自查指引.11增值税..12 营业税343消费税.534 城市维护建设税.605 教育费附加..626 企业所得税..637 个人所得税.1488 印花税..1659 土地增值税.17110 房产税.17411 城镇土地使用税..17712 契税18013 车船(使用)税..1851增值税纳税义务发生时间1)自查要点o检查企业销售收入的结算方式,确认是否存在应税销售额未申报纳税的情况,主要包括:采取直接收款方式销售货物,是否存在货物已经发出,未收到货款而不申报纳税的情况。采用托收承付或委托收款结算方式销售货物时,是否存在已经发出货物并办妥托收手续而不申报纳税的情况。采取预收货款方式销售货物时,是否存在发出商品时不申报纳税的情况。采用交款提货销售方式销售时,货款已收到,提货单和发票账单已交给买方,但买方尚未提货情况下,是否存在企业未及时申报增值税的情况。采取赊销和分期收款方式销售货物,是否存在未按合同约定的收款日期申报纳税的情况。采取委托代销方式销售货物,是否存在未按税法规定的日期申报纳税的情况。2)自查程序o查阅主营业务收入明细账,根据摘要内容和凭证字号,调阅有关记账凭证和原始凭证,将销货发票、出库单等单据上记载的发出商品的时间等内容,与主营业务收入明细账、增值税纳税申报表的相关记录进行比较分析,核实增值税税金是否在规定的限期内缴纳。o审查托收承付或委托收款销售合同,根据记账凭证所附的发货证明、收货证明,确认其发出日期;结合银行结算凭证回单联及发票开具日期,对照产品销售收入明细账等,核实企业是否有不及时结转收入而延误纳税申报的情况。o对于采取预收货款结算方式销售货物的情况,检查库存商品、预收账款、应收账款、及主营业务收入、主营业务成本明细账,核实企业账务处理是否正确,是否存在发出货物时不作账务处理或只做货物减少的账务处理,有无滞后实现收入、不如期纳税的问题。o抽查大额赊销、分期收款销售合同,核实企业是否按照合同规定的货款结算到期日进行账务处理,有无只根据实际收款结转收入而不根据应收款结转收入的问题;有无只根据全部货款收齐时结转收入而不是每次收到货款都结转收入的问题,有无将收到的货款长期挂入其他应付款、预收账款、待处理财产损益等科目的问题。对委托代销业务,通过代销合同订立的结算时间核查实际商品销售实现的时间,是否有延期做销售的现象;审查在收到代销清单前是否收取货款,收到清单后是否及时结转销售;审查发出代销商品是否超过180天,核实有无延迟纳税义务发生时间和不计销售的问题。3)税法规定页号 1 [ 121 ]编号:o《中华人民共和国增值税暂行条例实施细则》 (财法字[1993]38号)第三十三
上传时间:2023-04-01 页数:121
541人已阅读
(5星级)
-
![]() 公司费用报销管理制度.doc
1 公司费用报销管理制度目录第一章总则 . . . . . . . . . . . . . . . . . . . . . 2第二章 费用报销制度及流程 . . . . . . . . . . . 2第三章 借款标准及流程 . . . . . . . . . . . . . . .6第四章 费用审批管理 . . . . . . . . . . . . . . . . 7第五章附则 . . . . . . . . . . . . . . . . . . . . . .82第一章 总则 第一条:为了加强公司内部管理,规范公司费用报销流程,合理控制费用支出,特制定本制度。 第二条:本制度根据公司的实际情况,将费用报销分为行车费、市内(郊县)差旅费、通讯费、住宿费、客情费等。第三条:本制度适用公司各部门。 第二章费用报销制度及流程 第四条:原始凭证有效性的规定1、报销人应取得真实合法的原始凭证(1)、有效发票至少需要印有两个章:国家或地方税务局专用章+发票专用章,如少其中一个章,发票无效。(2)、财政机关批准并统一监制的行政事业性收据;(3)、邮政、银行、铁路系统的各类带印戳的收据、支出证明单;2、发票的真假辨别:发票章的单位名称需要和网上注册的名称一致,可以登录发票上提供的查询网址进行核实,但是在出差中也不太方便随时核对发票的信息,建议大家到正规的地方消费索取发票,避免出现假票现象。3、经办人员因特殊原因确实不能取得合法凭证时,允许以普通收据报销(总额不超过报销金额的5%);对于既没发票,也没收据的,一律不予报销;第五条:费用报销单填写及票据粘贴要求: 1、报销单据填写应力求整洁美观,不得随意涂改; 2、业务员差旅费报销单与后面的原始凭证粘贴单须大小一致,各票据不得突出于报销单和粘贴单之外(票据过大时应按报销单大小折叠好); 3、各票据应均匀贴在报销单封面后的粘贴单上,整份报销单各部分厚度应尽量保持一致;4、若报销票据面积大小相同或相似(如车票等),需有层次序列张贴; 5、报销单据金额、类型相同的(如车票等),应尽量粘贴在一块,并按金额大小排列; 6、报销票据在粘贴时,确保审核人能够完全清楚地审阅到报销金额; 7、报销单据一律用黑色钢笔或签字笔填写;8、报销单椐各项目应填写完整,大小写金额要一致,并经部门领导批准才有效;报销单据不得涂改,粘贴好后请仔细核对金额,票据金额与填写金额不符,财务不予报销。 9、有实物的报销单据须由验收人验收后在发票背面签名确认,需入库的实物单据应附入库单; 310、出租车票据需注明业务发生时间、起止地点、人物事件等资料,每张出租车票背面需有部门主管签字确认; 第六条: 在一个预算期内(一个月),业务员各项费用的累积支出原则上不得超出预算,超出预算部分不予报销。 第七条:费用报销基本流程:第八条:报销时间的具体规定 1、为了提高费用报销工作效率,各部门应在每月10号后派专人将费用报销单递交到财务部,15号之前财务部完成审核并付款,逾期一律不予受理。2、超过两个月以上(含两个月)的费用将不予报销,视自动放弃。第九条:差旅费报销 1、公司业务人员因公外出所发生的行车费、市内(郊县)差旅费、通讯费、住宿费、客情费等按规定标准在限额内实行实报实销,超出标准部分自行承担。2、出差补贴及标准职位区域项目 一般员工经理总监 省外 住宿标准100120 150 交通费火车硬座飞机经济仓/火车硬座飞机经济仓/火车硬座客情费305080成都郊县住宿标准80100 120 交通费公交车公交车公交车客情费2030502.1、住宿费报销时必须提供住宿发票,实际发生额未达到住宿标准金额,差额不予补偿,超出标准部分自行承担。 2.2、出差期间招待客户需要事先经总经理同意后方可报销招待费,回来后补办申请手续。 2.3、出差时由对方单位提供餐饮、住宿及交通工具等将不予报销相关费用。 会计主管审核报销凭证部门负责人审批审批签字经办人填写报销单财务负责人审批总经理审批出纳审核 并付款 经办人签字领款42.4、不同级别的人员一同出差所乘交通工具可享受最高级别所使用的工具。 2.5、部门经理以下(含部门经理)出差确需乘坐飞机的,一律先申请,经总经理批准后方可乘坐飞机。 2.6、到达目的地后,除总经理外其他员工原则上(市内)不得乘坐出租车,应乘坐公交汽车。因特殊原因等需乘坐出租车的,应在出租车票背面详细注明时间、起止地点及事由。 2.7、住宿费标准为一个标准间标准。同性两人一道出差可一同住宿的仅享受一个标准间住宿标准2.8、出差人员报销差旅费时,需附出差清单(注明出差日期、事由、地点、到达时间、报销金额),同时注明有无住宿费
上传时间:2023-04-01 页数:7
541人已阅读
(5星级)
-
![]() 财税工具03-采购预算表.xls
采购预算编 制 部 门:采购管理部 X X公 司采购预算编 制 部 门:采购管理部关联表-物料消耗量 录入表-期末库存量录入表-物料采购价录入表-付款政策录入表-采购提前期预算表-期初库存量预算表-期末库存量预算表-采购到货量预算表-采购订货量预算表-物料采购价预算表-物料到货额预算表-物料订货额预算表-采购付款额采购预算编制说明 采购预算编制说明一、预算目的一、预算内容二、编制部门采购预算由组织和实施公司采购计划的采购管理部牵头进行。三、采购预测四、勾稽关系五、填列方法六、表格操作步骤与说明1、2、3、4、1、采购预算由材料期末库存量预算、单位采购价预算、采购到货量预算、采购订货量预算、采购订货额预算、采购到货额预算、采购付款预算等七部分组成。2、采购预算需要按订货提前期和付款政策分类列示,各表填列顺序应保持一致。3、根据重要性原则,主要原材料按材料名称分别列示,非主要原材料可以合并列示。列示内容应与生产预算中物料清单协调一致。1、综合考虑公司生产需求情况,采购订货提前期、材料安全库存量等因素对材料期末库存量进行合理预测。2、依据生产部门的生产计划,结合材料期末库存量、采购订货提前期等因素对采购到货量和采购订货量进行合理预测。3、根据各种材料市场供需状况、公司在市场中的地位及谈判技能等对材料采购价格进行合理预测。4、根据付款政策对材料付款情况进行预测。1、各材料期末库存量=安全库存量。2、各材料采购到货量=材料期末库存量+材料消耗量-材料期初库存量。材料消耗量取自生产预算中,材料本期期初库存量是上期期末库存量。3、各材料采购订货量根据材料采购到货量结合采购订货提前期推导确定。4、各材料采购订货额=材料采购订货量*材料单位采购价。5、各材料采购到货额=材料采购到货量*材料单位采购价(指订货时的材料单位采购单价)。6、材料采购付款=∑材料采购订货额*付款政策付款率。1、根据对材料期末库存量的合理预测填列材料期末库存量预算假设。2、根据生产部门(生产管理部)对材料消耗量的预算填列产品材料消耗量预算表。3、根据对材料采购单价的合理预测填列材料采购单价预算假设。4、根据材料付款政策填列材料付款政策预算假设。5、根据材料采购提前期填列材料采购提前期预算假设。6、相关预算表有勾稽关系自动计算生成。返回步骤表格1封面2采购预算编制说明345采购预算表关联表--外部数据支持录入表--采购预算假设采购预算编制说明一、预算内容二、编制部门采购预算由组织和实施公司采购计划的采购管理部牵头进行。三、采购预测四、勾稽关系五、填列方法、采购预算由材料期末库存量预算、单位采购价预算、采购到货量预算、采购订货量预算、采购订货额预算、采购到货额预算、采购付款预算等七部分组成。、采购预算需要按订货提前期和付款政策分类列示,各表填列顺序应保持一致。、根据重要性原则,主要原材料按材料名称分别列示,非主要原材料可以合并列示。列示内容应与生产预算中物料清单协调一致。、综合考虑公司生产需求情况,采购订货提前期、材料安全库存量等因素对材料期末库存量进行合理预测。、依据生产部门的生产计划,结合材料期末库存量、采购订货提前期等因素对采购到货量和采购订货量进行合理预测。、根据各种材料市场供需状况、公司在市场中的地位及谈判技能等对材料采购价格进行合理预测。、根据付款政策对材料付款情况进行预测。材料消耗量-材料期初库存量。材料消耗量取自生产预算中,材料本期期初库存量是上期期末库存量。、各材料采购订货量根据材料采购到货量结合采购订货提前期推导确定。材料单位采购价。材料单位采购价(指订货时的材料单位采购单价)。付款政策付款率。、根据对材料期末库存量的合理预测填列材料期末库存量预算假设。、根据生产部门(生产管理部)对材料消耗量的预算填列产品材料消耗量预算表。、根据对材料采购单价的合理预测填列材料采购单价预算假设。、根据材料付款政策填列材料付款政策预算假设。、根据材料采购提前期填列材料采购提前期预算假设。、相关预算表有勾稽关系自动计算生成。操作1.点击按钮录入预算假设、查阅预算编制说明及预算结果。2.仔细阅读说明,了解与采购预算相关的各项内容。3.按照与采购预算关联的数据填写外部数据支持关联表--XX。4.按照采购预算编制方法填写采购预算假设录入表--XX。5.查看采购预算表预算表--XX。采购预算编制说明一、预算内容二、编制部门采购预算由组织和实施公司采购计划的采购管
上传时间:2023-04-01 页数:54
541人已阅读
(5星级)
-
![]() 财税工具-税务风险管理制度.doc
公司税务风险管理制度第一章 总则 第一条 为确保公司合法经营、诚信纳税,防范和降低税务管理风险,根据《税收征收管理法》和《税收征收管理法实施细则》等国家相关法律法规及公司《财务管理制度》的规定,结合公司实际经营情况,特制定本制度。第二条公司税务风险管理的主要目标包括:(一)公司所有的税务规划活动均应具有合理的商业目的,并符合税法规定;(二)公司的经营决策和日常经营活动应当考虑税收因素的影响,符合税法规定;(三)公司的纳税申报、税款缴纳等日常税务工作事项和税务登记、账簿凭证管理、税务档案管理以及税务资料的准备和报备等涉税事项均应符合税法规定。第三条本制度适用于公司及其下属全资子公司、分公司,控股子公司、联营企业及合营企业参照执行。第二章 管理机构设置和职责第四条公司应当根据经营特点和内部税务风险管理的要求设立税务管理部门和相应岗位,明确各岗位的职责和权限。目前公司税务管理部门为财务中心。第五条公司税务管理部门应当严格履行税务管理职责,包含但不限于以下职责:(一)制订和完善公司税务风险管理制度和其他涉税规章制度;(二)参与公司战略规划和重大经营决策的税务影响分析,提供税务风险管理建议;(三)组织实施公司税务风险的识别、评估,监测日常税务风险并采取应对措施;(四)指导和监督有关部门、各业务单位以及分、子公司开展税务风险管理工作;(五)建立税务风险管理的信息和沟通机制;(六)组织公司内部税务知识培训,并向公司其他部门提供税务咨询;(七)承担或协助相关部门开展纳税申报、税款缴纳、账簿凭证和其他涉税资料的准备和保管工作;(八)其他税务风险管理职责。第六条公司应当建立科学有效的职责分工和制衡机制,确保税务管理的不相容岗位相互分离、制约和监督。 第七条公司涉税业务人员应当具备必要的专业资质、良好的业务素质和职业操守,遵纪守法。公司应当定期或不定期对涉税业务人员进行培训,不断提高其业务素质和职业道德水平。第三章 风险识别和评估第八条公司税务管理部门应当全面、系统、持续地收集内部和外部相关信息,结合实际情况,通过风险识别、风险分析、风险评价等步骤,查找公司经营活动及其业务流程中的税务风险,分析和描述风险发生的可能性和条件,评价风险对公司实现税务管理目标的影响程度,从而确定风险管理的优先顺序和策略。第九条公司应当结合自身税务风险管理机制和实际经营情况,重点识别下列税务风险因素,包含但不限于:(一)公司组织机构、经营方式和业务流程;(二)涉税员工的职业操守和专业胜任能力;(三)相关税务管理内部控制制度的设计和执行;(四)经济形势、产业政策、市场竞争及行业惯例;(五)法律法规和监管要求;(六)其他有关风险因素。 第十条公司应当定期进行税务风险评估。税务风险评估由公司税务管理部门协同相关职能部门实施,也可聘请具有相关资质和专业能力的中介机构协助实施。 第十一条 公司应当对税务风险实行动态管理,及时识别和评估原有风险的变化情况以及新产生的税务风险。第四章 风险应对策略与内部控制第十二条 公司应当根据税务风险评估的结果,考虑风险管理的成本和效益,在整体管理控制体系内,制定税务风险应对策略,建立有效的内部控制机制,合理设计税务管理的流程及控制方法,全面控制税务风险。 第十三条 公司应当根据风险产生的原因和条件,从组织机构、职权分配、业务流程、信息沟通和检查监督等多方面建立税务风险控制点,根据风险的不同特征采取相应的人工控制机制或自动化控制机制,根据风险发生的规律和重大程度建立预防性控制和发现性控制机制。第十四条 公司应当针对重大税务风险所涉及的管理职责和业务流程,制定覆盖各个环节的全流程控制措施;对其他风险所涉及的业务流程,合理设置关键控制环节,采取相应的控制措施。第十五条 公司因内部组织架构、经营模式或外部环境发生重大变化,以及受行业惯例和监管的约束而产生的重大税务风险,可以及时向主管税务机关报告,以寻求主管税务机关的辅导和帮助。第十六条 公司税务管理部门应当参与公司重要经营活动和重大经营决策,包括关联交易、重大对外投资、重大并购或重组、经营模式的改变以及重要合同或协议的签订等,并跟踪和监控相关税务风险。第十七条 公司税务管理部门应当协同相关职能部门,管理日常经营活动中的税务风险:(一)参与制定或审核公司日常经营业务中涉税事项的政策和规范;(二)制定各项涉税会计事务的处理流程,明确各自的职责和权限,保证对税务事项的会计处理符合相关法律法规;(三)完善纳税申报表编制、复核、审批以及税款缴纳的程序,明确相关的职责和权限,保证纳税申报和税款缴纳符合税法规定;
上传时间:2023-04-01 页数:10
539人已阅读
(5星级)
-
![]() 财税工具-纳税评估指标体系.xlsx
比率分析类指标变动率分析类指标指标性质(分析方法)变动率分析类指标配比比较分析指标配比比较分析指标配比比较分析指标控制分析绝对值比较分析指标2、内资所得税指标性质(分析方法)变动率分析指标比率分析指标配比分析指标指标名称税收负担率 销售毛利(益)率税收负担变动率销售毛利(益)变动率销售毛利(益)变动率销售额变动率销项税额变动率∶应纳税额变动率进项税额变动率∶应纳税额变动率税负变动率∶销售毛利(益)变动率税负变动率∶销售毛利(益)变动率销售额变动率∶销售成本变动率应付账款变动率∶进项税额变动率应收账款变动率∶销项税额变动率应收账款变动率∶销项税额变动率存货变动率∶销售成本变动率存货变动率∶销售收入变动率存货周转率∶资金周转率长期投资增加额分析待处理流动资产损益增加额分析在建工程增加额增值税纳税申报销项税金与增值税专用发票抄税税金对比进项税额控制数应税销售额控制分析指标名称收入负担变动率销售(营业)收入变动率增值税纳税申报进项税金与增值税专用发票抵扣联认证税金对比销售(营业)收入变动率产品销售(营业)成本变动率期间费用变动率销售(营业)利润变动率利润总额变动率税收负担率(名称应修改为收入负担变动率)收入利润率收入费用率收入成本率投资利润率投资收益率固定资产综合折旧率期间费用变动率与销售(营业)收入变动率同步分析利润总额变动率与销售(营业)收入变动率同步分析销售(营业)成本变动率与销售(营业)收入变动率同步分析销售(营业)成本变动率与销售(营业)利润变动率同步分析 时期一般纳税人按月一般纳税人小规模纳税人一般纳税人一般纳税人纳税人类型范围取数时间所属时期一般纳税人小规模纳税人一般纳税人小规模纳税人一般纳税人一般纳税人一般纳税人一般纳税人一般纳税人一般纳税人一般纳税人、小规模纳税人一般纳税人一般纳税人一般纳税人一般纳税人一般纳税人一般纳税人小规模纳税人时间描述时点取数时间一般纳税人、小规模纳税人一般纳税人、小规模纳税人一般纳税人、小规模纳税人一般纳税人(流通企业)时间逻辑企业年度申报后企业年度申报后时间逻辑计算公式收入负担变动率=分析期收入负担变动率-基期收入负担变动率/基期收入负担变动率收入负担变动率=应纳所得税额/销售(营业)收入净额分析期销售(营业)收入-基期销售(营业)收入额/基期销售(营业)收入额分析期销售(营业)收入-基期销售(营业)收入额/基期销售(营业)收入额分析期产品销售(营业)成本-基期产品销售(营业)成本/基期产品销售(营业)成本分析期期间费用合计-基期期间费用合计/基期期间费用合计分析期销售(营业)利润-基期销售(营业)利润/基期销售(营业)利润分析期利润总额-基期利润总额/基期利润总额分析期应纳所得税额/分析期销售(营业)收入净额分析期利润额/分析期销售(营业)收入额分析期期间费用额/分析期销售(营业)收入额分析期产品销售(营业)成本额/分析期销售(营业)收入额分析期企业申报利润额/实收资本额分析期投资所得/分析期投资成本综合折旧率=分析期折旧额÷(分析期固定资产期初原值+分析期增加固定资产原值-分析期减少固定资产原值)销售(营业)成本变动率/销售(营业)收入变动率期间费用变动率/销售(营业)收入变动率利润总额变动率/销售(营业)收入变动率销售(营业)成本变动率/销售(营业)利润变动率 计算公式税收负担率=应纳税额/销售收入 销售毛利(益)率=(销售收入-销售成本)/销售收入销售毛利(益)率=(销售收入-销售成本)/销售收入税收负担变动率=(分析期税收负担率-基期销售税收负担率)/基期销售税收负担率销售毛利(益)变动率=分析期销售毛利(益)率-基期销售毛利(益)率/基期销售毛利(益)率其中:其中:销售毛利(益)变动率=分析期销售毛利(益)率-基期销售毛利(益)率/基期销售毛利(益)率销售毛利(益)变动率=分析期销售毛利(益)率-基期销售毛利(益)率/基期销售毛利(益)率销售额变动率=分析期销售额-基期销售额/基期销售额销售额变动率=分析期销售额-基期销售额/基期销售额销项税额变动率∶应纳税额变动率=销项税额变动率/应纳税额变动率销项税额变动率=分析期销项税额-基期销项税额/基期销项税额应纳税额变动率=分析期应纳税额-基期应纳税额/基期应纳税额进项税额变动率∶应纳税额变动率=进项税额变动率/应纳税额变动率进项税额变动率=(分析期进项税额-基期进项税额)/基期进项税额应纳税额变动率=(分析期应纳税额-基期应纳税额)/基期应纳税额税负变动率∶销售毛利(益)率=税负变动率/销售毛利(益)变动率其中:其中:其中:其中:税负变动率=分析期税负率-基期税负率/基期税负率销售毛利(益)变动率=分析期销售毛利(益)率-基期税负率/基期销售毛利(益)率销售额变动率∶销售成本变动率=销售额变动率/销售成本变动率销售额变动率=分
上传时间:2023-04-01 页数:44
538人已阅读
(5星级)
-
![]() 财税工具-“税收洼地”政策情况一览表V1.pptx
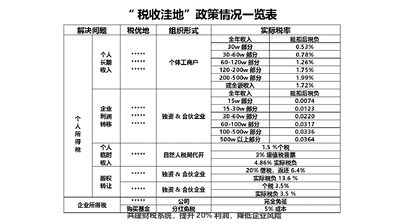
共建财税系统,提升20%利润,降低企业风险解决问题税优地组织形式实际税率个人所得税个人长期收入个体工商户全年收入抵扣后税负30w部分0.53%30-60w部分0.78%60-120w部分1.26%120-200w部分1.75%200-500w部分1.99%或全额收入1.72%企业利润转移独资&合伙企业全年收入抵扣后税负15w部分0.007415-30w部分0.012330-60w部分0.022060-100w部分0.0317100-500w部分0.0336500w以上部分0.0364个人临时收入**自然人税局代开1.5%个税3%增值税普票4.86%实际税负股权转让**独资&合伙企业20%缴税,返还6.4%实际税负13.6%**独资&合伙企业个税3.5%实际税负3.5%企业所得税**公司完全免征购买基金分红免税5%成本税收洼地政策情况一览表共建财税系统,提升20%利润,降低企业风险中华人民共和国税收完税证明
上传时间:2023-04-01 页数:2
538人已阅读
(5星级)
-
![]() 财税工具-审批流程.xls
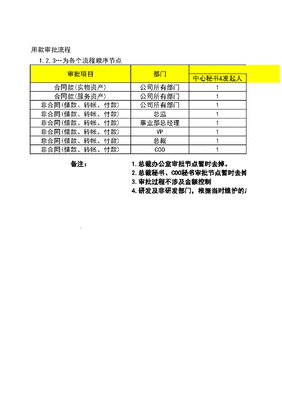
用款审批流程审批项目部门发起部门审批公司所有部门1公司所有部门1公司所有部门1总监1事业部总经理1VP1总裁1COO1备注:`1,2,3…为各个流程顺序节点中心秘书&发起人合同款(实物资产)合同款(服务资产)非合同(借款、转帐、付款)非合同(借款、转帐、付款)非合同(借款、转帐、付款)非合同(借款、转帐、付款)非合同(借款、转帐、付款)非合同(借款、转帐、付款)1.总裁办公室审批节点暂时去掉。2.总裁秘书、COO秘书审批节点暂时去掉。3.审批过程不涉及金额控制4.研发及非研发部门,根据当时维护的总裁授权COO审批权限表进行维护发起部门审批部门经理中心总监vp事业部总经理VP232323453432(本人确认)2(本人确认)2(本人确认)秘书审批节点暂时去掉。研发及非研发部门,根据当时维护的总裁授权COO审批权限表进行维护发起部门审批财务中心总裁COO费用会计会计经理财务总监5675676785674563453453452(本人确认)2(本人确认)总裁办经理总裁COO889876676710(非研发)10(研发)9(非研发)9(研发)8(非研发)8(研发)7(非研发)7(研发)收款审批流程审批项目发起部门审批部门经理中心总监vp利息、投资收益收123123借款余款退回123期权回款123123广告费余款退回123预付款余款退回123123123工资社保退款123其他收款1231,2,3…为各个流程顺序节点中心秘书&发起人银行/公司间转帐押金收款、押金退回权利金、许可费收款付款错误退回(信息错误等)发起部门审批财务中心事业部总经理vp总裁coo费用会计会计经理财务总监总裁COO45645645645678456784567845678456784567845678456789财务收入公司转帐员工还款客商退款报销审批流程审批项目部门公司所有部门公司所有部门非合同、一般费用报销公司所有部门非合同、一般费用报销总监非合同、一般费用报销事业部总经理非合同、一般费用报销VP非合同、一般费用报销总裁非合同、一般费用报销COO手机、差旅、体检费报销市场中心分支机构手机、差旅、体检费报销非市场中心分支机构手机、差旅、体检费报销总监手机、差旅、体检费报销事业部总经理手机、差旅、体检费报销VP手机、差旅、体检费报销总裁手机、差旅、体检费报销COO备注:1,2,3…为各个流程顺序节点合同款(实物资产)报销合同款(服务资产)报销1.总裁办公室审批节点暂时去掉。2.总裁秘书、COO秘书审批节点暂时去掉。4.关于手机、差旅、体检等人事费用的报销,参考合同外报销流转情况,区别在于对非市场中心分支机构而言,需要人事专员和人事经理审批。5.研发及非研发部门,根据当时维护的总裁授权发起部门审批部门经理中心总监事业部总经理1231231234131111123123131111中心秘书&发起人2(本人确认)2(本人确认)2(本人确认)2(本人确认)秘书审批节点暂时去掉。关于手机、差旅、体检等人事费用的报销,参考合同外报销流转情况,区别在于对非市场中心分支机构而言,需要人事专员和人事经理审批。研发及非研发部门,根据当时维护的总裁授权COO审批权限表进行维护发起部门审批相关职能部门审批vp总裁COO人事专员543445343332(本人确认)2(本人确认)2(本人确认)2(本人确认)2(本人确认)2(本人确认)关于手机、差旅、体检等人事费用的报销,参考合同外报销流转情况,区别在于对非市场中心分支机构而言,需要人事专员和人事经理审批。相关职能部门审批财务中心人事经理费用会计会计经理财务总监总裁456456678567456345345345656756786789567845674567456788(非研发)7(非研发)6(非研发)10(非研发)9(非研发)8(非研发)COO688(研发)7(研发)6(研发)10(研发)9(研发)8(研发)转借审批流程审批项目部门发起部门审批个人借款间的转移所有部门11,2,3…为各个流程顺序节点中心秘书&发起人发起部门审批财务中心部门经理中心总监事业部总经理vp总裁coo费用会计23456财务中心会计经理财务总监总裁COO78
上传时间:2023-04-01 页数:15
535人已阅读
(5星级)
-
![]() 老板专用《现金流量表》.xlsx
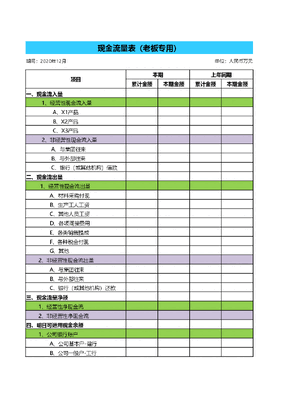
现金流量表(老板专用) 单位:人民币万元项目本期上年同期累计金额本期金额累计金额本期金额一、现金流入量二、现金流出量三、现金流量净额四、明日可运用现金余额 期间:2020年12月1、经营性现金流入量 A、X1产品 B、X2产品 C、X3产品2、非经营性现金流入量A、与集团往来B、与外部往来C、银行(或其他机构)借款 1、经营性现金流出量 A、材料采购付现 B、生产工人工资 C、其他人员工资D、各项间接费用 E、各类销售提成 F、各种税金付现 G、其他2、非经营性现金流出量 A、与集团往来 B、与外部往来 C、银行(或其他机构)还款1、经营性净现金流2、非经营性净现金流1、公司银行账户 A、公司基本户-建行 B、公司一般户-工行 2、私人银行卡 A、老板建行卡1234 B、老板娘农行卡2389期间:2018年12月 单位:人民币万元累计金额本期金额累计金额本期金额一、现金流入量1、经营性现金流入量A、X1产品 B、X2产品 C、X3产品2、非经营性现金流入量 A、与集团往来B、与外部往来C、银行(或其他机构)借款二、现金流出量 1、经营性现金流出量A、材料采购付现 B、生产工人工资 C、其他人员工资D、各项间接费用 E、各类销售提成 F、各种税金付现 G、其他2、非经营性现金流出量A、与集团往来 B、与外部往来 C、银行(或其他机构)还款三、现金流量净额1、经营性净现金流 2、非经营性净现金流 四、明日可运用现金余额1、公司银行账户A、公司基本户-建行 B、公司一般户-工行2、私人银行卡A、老板建行卡1234 B、老板娘农行卡2389项目本期上年同期现金流量表(老板专用)期间:2018年12月 单位:人民币万元累计金额本期金额累计金额本期金额一、现金流入量1、经营性现金流入量A、X1产品 B、X2产品 C、X3产品2、非经营性现金流入量 A、与集团往来B、与外部往来C、银行(或其他机构)借款二、现金流出量 1、经营性现金流出量A、材料采购付现 B、生产工人工资 C、其他人员工资D、各项间接费用 E、各类销售提成 F、各种税金付现 G、其他2、非经营性现金流出量A、与集团往来 B、与外部往来 C、银行(或其他机构)还款三、现金流量净额
上传时间:2023-04-01 页数:10
534人已阅读
(5星级)
-
![]() 一般纳税人增值税纳税实务A.doc
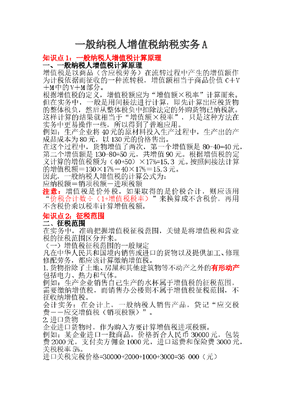
一般纳税人增值税纳税实务A知识点1:一般纳税人增值税计算原理一、一般纳税人增值税计算原理增值税是以商品(含应税劳务)在流转过程中产生的增值额作为计税依据而征收的一种流转税,增值额相当于商品价值C+V+M中的V+M部分。根据增值税的定义,增值税额应为增值额×税率计算而来。但在实务中,一般是用间接法进行计算,即先计算出应税货物的整体税负,然后从整体税负中扣除法定的外购货物已纳税款。这样计算的结果就相当于增值额×税率,只是这种方法在实务中更易操作一些,所以得到了普遍应用。例如:生产企业将40元的原材料投入生产过程中,生产出的产成品成本为80元,以130元的价格售出。在这个过程中,货物增值了两次,第一个增值额是80-40=40元,第二个增值额是130-80=50元,共增值90元。根据增值税的定义计算的增值税额为(40+50)×17%=15.3 元。按照间接法计算的增值税额=130×17%-40×17%=15.3元。因此,一般纳税人增值税的计算公式为:应纳税额=销项税额-进项税额注意:增值税是价外税,如果取得的是价税合计,则应该用价税合计数÷(1+增值税税率)来换算成不含税价,再用不含税价乘以税率计算增值税额。知识点2:征税范围二、征税范围在实务中,准确把握增值税征税范围,关键是将增值税和营业税的征税范围区分开来。(一)增值税征税范围的一般规定凡在中华人民共和国境内销售或进口的货物以及提供加工、修理修配劳务,都应该计算缴纳增值税。1.货物指除了土地、房屋和其他建筑物等不动产之外的有形动产包括电力、热力和气体。例如:生产企业销售自己生产的水杯属于增值税的征税范围,需要缴纳增值税,而销售办公楼则不属于增值税征税范围,不征收纳增值税。会计实务:在会计上,一般纳税人销售产品,贷记应交税费――应交增值税(销项税额)。2.进口货物企业进口货物时,作为购入方要计算增值税进项税额。例如:某企业进口一批商品,价格折合人民币30000元,包装费2000元,支付卖方佣金1000元,进口运费和保险费3000元,关税税率5%。进口关税完税价格=30000+2000+1000+3000=36 000(元)进口关税=36000×5%=1 800(元)进口增值税=(36000+1800) ×17%=6 426(元)会计实务:一般纳税人借记应交税费――应交增值税(进项税额)。3.提供加工劳务是指受托加工货物,受托方要就收取的加工费计算增值税额。加工劳务是有偿加工劳务,本单位职工为本单位所提供的加工劳务不属增值税征税范围。修理修配劳务也是指有偿修理修配增值税应税货物。例如,修理汽车的劳务属于增值税的征税范围,而修理大桥不属增值税征税范围。本单位职工为本单位提供的修理修配劳务不属增值税征税范围。会计实务:企业提供增值税的应税劳务应贷记应交税费――应交增值税(销项税额)。注意:在确定增值税征税范围时,关键是要正确区分增值税和营业税各自的征税范围。因增值税和营业税都是对货物和劳务的流转额征税,在实务中极易混淆,总结如下:有形动产和与有形动产相关的加工、修理修配劳务征收增值税;不动产、无形资产以及除加工、修理修配劳务以外的其他劳务征收营业税。思考题:一家公司专门从事外送快餐业务,应缴纳增值税还是营业税?(二)对视同销售行为的征税规定一般纳税人的有些行为本不属于有偿让货物的销售业务,但为了保证增值税税款抵扣制度的实施,不致因发生下列行为而使增值税抵扣链条的中断,也为了避免因发生下列行为而使货物销售税收负担不平衡,防止利用下列行为逃避纳税义务,税法规定要视同销售计征增值税。1.将货物交付他人代销(委托方)增值税纳税义务发生时间:收到代销清单或代销款时。若均未收到,则于发货后满180天时计算缴纳增值税。会计实务:在发生纳税义务时,贷记应交税费――应交增值税(销项税额)。例如:A公司委托B公司销售商品100件,双方签订的协议价格200元/件,该商品成本为120元/件,增值税率17%。B企业将该批商品以每件200元的价格对外销售,共取得价款20000元,增值税3400元。A企业按照10%付给B企业手续费,并在B企业交来代销清单时开给B企业同样金额的增值税专用发票。对于这项业务,A企业应在收到代销清单时计算增值税销项税20000×17%=3400元。借:应收账款 23 400贷:主营业务收入 20 000应交税费—应交增值税(销项税额) 3 4002.销售代销货物(受托方)售出时发生增值税纳税义务;取得委托方增值税专用发票,可以抵扣进项税额;受托方收取的代销手续费,不交纳增值税,而应按服务业税目5%的税率交营业税。例如:某商业企业(一般纳税人)为甲公司代销货物,按零售价以10%收取手续费10000元,尚未收到甲公司开
上传时间:2023-04-01 页数:4
532人已阅读
(5星级)