下载榜单
应用文书 > 财税模板
-
![]()
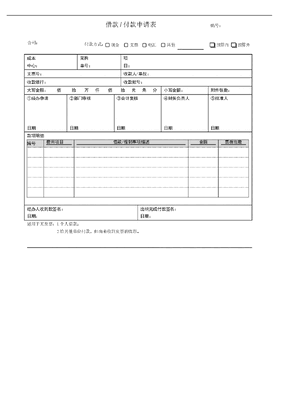
 财税工具:《财务常用表单-付款-借款-报销-结算-单联式》V1.doc
成本中心:采购单号:项目:支票号:收款人/单位:收款银行:收款账号:大写金额:佰 拾万 仟佰拾 元 角 分小写金额:附件张数:①经办申请 日期②部门审核日期③会计复核日期④财务负责人日期⑤批准人日期款项明细编号费用项目借款/报销事项描述金额票据张数经办人收到款签名:日期:出纳完成付款签名:日期:适用于无发票:1.个人借款; 2.给其他单位付款,但尚未收到发票的情形。编号: 借款 / 付款申请表预算内预算外支票其他付款方式:现金公司:电汇成本中心: 采购单号:项目:支票号:收款人/单位:收款银行:收款账号:结算大写金额: 佰拾 万 仟 佰 拾 元 角 分小写金额:附件张数:①经办申请 日期②部门审核 日期③会计复核日期④财务负责人日期⑤批准人日期款项明细编号费用项目报销/结算事项描述已付金额结算金票据张数费用总额:减:借款 结算差额:完成 经办人签字: 出纳签名:结算 日期: 日期:适用于有发票:1.已支付款项,持发票来报销或结算的,应填写已付金额和结算金额;2.无借款,持有发票报销或结算的,只填写结算金额。编号: 报销 / 结算申请表预算内预算外支票其他付款方式:现金公司:电汇
上传时间:2023-04-01 页数:2
487人已阅读
 (5星级)
-
![]()
486人已阅读
(5星级)
-
![]()
 参考工具:营运资金管理.ppt
第五章 营运资金管理1.营运资本管理2.短期资产管理3.现金管理4.短期金融资产管理5.收款应账管理6.存货规划及控制第一节营运资本管理一、营运资本(working capital):指在企业生产经营活动中占用在流动资产上的资金。净营运资本(net working capital ) ,指短期资产减去短期负债的差额。总营业资本(gross working capital ) ,指一个企业生产经营活动中的短期资产。营运资本管理主要解决的两个问题 1、如何确定短期资产的最佳现金持有量 2、如何筹措短期资金通过对营运资本的分析,我们可以了解短期资产的流动性、变现能力和短期偿债能力。二、营运资本与现金周转 营运资本项目在不断的变现和再投入,而各项目的变化会直接影响公司的现金周转,同时,恰恰是由于现金的周转才能使得营运资本不断循环运转,使公司成为一个活跃的经济实体,两者相辅相成。 现金周转是指持续的现金流动,这种流动主要是通过营运资本的各项目循环实现的,包括现金、存货、应收账款、应付账款、应记费用等。 通过营运资本管理来控制短期资产和短期负债,使现金流入和流出尽量协调,实现现金的平衡运动;另一方面,储备适当的营运资本,使公司资金形成良性循环。三、营运资本管理的原则(一)认真分析生产经营状况,合理确定营运资本的需求数量;(二)在保证生产经营需要的前提下,节约使用资金;(三)加速营运资本的周转,提高资金的利用效率;(四)合理安排短期资产和短期负债的比例关系,保障企业有足够的短期偿债能力。四、短期资产的分类1.按照实物形态分类:现金:短期金融资产:准备随时变现的有价证券及不超过一 年的其他投资应收及预付款项:存货2.按照生产经营循环中所处的流程分类:生产领域中的短期资产流通领域中的短期资产声息领域中的短期资产第二节 现金管理一、现金管理的动机和内容二、现金预算管理三、现金持有量决策四、现金的日常管理一、现金管理的动机与内容(一)现金:指企业以各种货币形态占用的资产,包括库存现金、银行存款和其他货币资金。现金管理的目标:如何在现金的流动性与收益性之间进行合理选择,即在保证正常业务经营需要的同时,尽可能降低现金的占用量,并从暂时闲置的现金中获取最大的投资收益。(二)现金的持有动机 1、交易动机 2、补偿动机 3、谨慎动机 4、投资动机(三)现金管理的内容 1、编制现金收支计划,以便合理估计未来的现金需求; 2、对日常的现金收支进行控制,力求加速收款,延缓放款; 3、用特定的方法确定最佳现金余额。二、现金预算管理(一)现金预算是在企业的长期发展战略的基础上,以现金管理的目标为指导,充分调查和分析各种现金收支影响因素,运用一定的方法合理估测企业未来一定时期的现金收支状况,并对预期差异采取相应对策的活动。(二)作用(三)编制方法 1、收支预算法2、调整净收益法三、现金持有量决策(一)成本分析模型 根据现金有关成本,分析预测其总成本最低时现金持有量的方法。1、机会成本2、短缺成本3、计算步骤:根据不同现金持有量测算各备选方案的有关成本数值;按照不同现金持有量及其有关部门成本资料,计算各方案的持有成本和短缺成本之和,即总成本,并编制最佳现金持有量测算表; 测算表中找出相关总成本最低时的现金持有量,即为最佳现金持有量。(二)存货模型假设: 企业的现金收入每隔一段时间发生一次,而现金支出则是在一定时期内均匀发生的。在此期间,企业可以通过销售有价证券获取现金。存货模型下,持有现金资产的总成本包括持有成本和转换成本两方面。 1、持有成本 持有现金所放弃的收益,通常为有价证券的利息率。 2、转换成本即交易成本,指现金与有价证券转换的固定成本,只有交易次数相关,与现金持有量无关。(三)米勒—欧尔现金管理模型四、现金的日常管理(一)现金流动同步化(二)合理估计浮夸 所谓浮夸是指企业账簿中的现金余额与银行记录中的现金余额的差。(三)加速应收账款收现。第三节 应收账款管理一、应收账款的功能、成本和管理目标二、应收账款政策的制定——信用政策三、应收账款的日常管理一、应收账款的功能、成本和管理目标(一)功能1、增加销售的功能向顾客销售产品;在一个有限的时期内向顾客提供资金。2、减少存货的功能(二)成本 1、机会成本 按照有价证券的利息率计算2、管理成
上传时间:2023-04-01 页数:47
485人已阅读
(5星级)
-
![]()
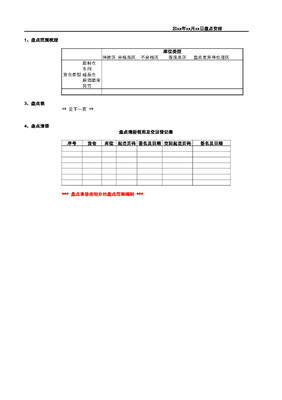
 盘点工具3-存货盘点安排任务表.xlsx
库位类型待验区合格品区不合格区报废品区盘点差异待处理区货仓类型原料仓车间成品仓原酒酒库其它盘点清册领用及交回登记表序号货仓库位起讫页码签名及日期交回起讫页码签名及日期20xx年xx月xx日盘点安排1、盘点范围梳理3、盘点表** 见下一页 **4、盘点清册 盘点清册按划分的盘点范围编制 盘点总负责人:初盘复盘组长备注原料仓库库位生产车间库位成品仓库库位原酒酒库库位2、人员安排
上传时间:2023-04-01 页数:2
484人已阅读
(5星级)
-
![]() 资金情况.xlsx
预算额预算达成率%一、现金流入量1234567891011二、现金流出量12131415161718192021222324三、现金流量净额252627单位万元项目行次本月上月比上月增减变动本年累计上年同期比上年同期增减变动比预算增减变动1、经营性现金流入量A、门业产品B、厨具产品C、压力锅产品D、榨油机产品E、其他2、非经营性现金流入量A、与集团来往B、与外部来往C、银行(或其他机构)借款1、经营性现金流出量A、材料采购付现B、生产工入工资C、其他人员工资D、各项间接费用E、各类销售提成F、各种税金付现G、其他 2、非经营性现金流出量A、与集团往来B、与外部往来C、银行(或其他机构)还款1、经营性净现金流2、非经营性净现金流
上传时间:2023-04-01 页数:1
483人已阅读
(5星级)
-
![]() 财务管理报表报送制度.doc
财务报表报送管理制度1.目的为了切实发挥财务报表在企业管理中的作用,保证财务报表报送的及时性,明确财务报表的报送流程,结合本公司实际情况,特制定本制度。2. 适用范围适用于集团各公司及各事业部。3. 财务管理报表报送规定本制度所述的财务报表是指以下二类财务报表构成。(1)对外财务报表,是指向税务机关、工商局、统计局等政府和银行金融机构报送的财务报表。常规对外财务报表参见附件一。(2)内部管理报表,由董事会管理报表、总经理管理报表、厂部管理报表、车间管理报表、销售管理报表及采购管理报表六部分组成。具体报表明细及内容格式详见附件一、二、三、四、五、六。3.1 财务管理报表填制要求规定各类报表应当按照规定的格式、内容填报,报表项目要素填制完整,不得遗漏。3.2财务管理报表报送授权流程规定。(1)向对外报送的各类财务报表必须经财务总监审核签字,总经理审阅签字后报送,财务总监对报送的财务报表数据负责。(2)内部管理报表,内部管理报表必须经编报责任岗位部门负责人审核签字后报送,编报责任岗位部门负责人对报送的财务报表数据负责。3.3财务管理报表报送形式规定。各类财务管理报表以纸质和电子两种形式报送,电子报送以邮件发送形式报送。3.1 财务管理报表报送时间规定。(1)对外财务报表按照外部机构规定的时间要求报送,对于定期报送的报表应于报送日期前一日编制完成。(2)内部管理报表分为日报、月报。A、日报于每个工作日上午九点前报送至送达部门。B、月报于每月的10号九点前报送至送达部门(遇元旦、国庆节、五一劳动节根据假日休息天数顺延)。附件一:董事会管理报表附件二:总经理管理报表附件三:厂部管理报表附件四:车间管理报表附件五:销售管理报表附件六:采购管理报表
上传时间:2023-04-01 页数:3
481人已阅读
(5星级)
-
![]()
480人已阅读
(5星级)
-
![]()
479人已阅读
(5星级)
-
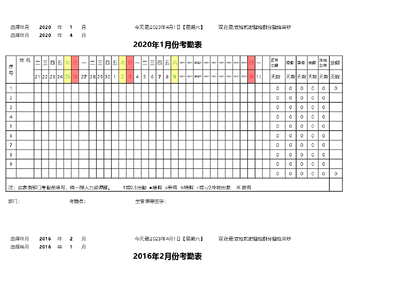
![]() 1-12月智能考勤.xls
选择年月2020年1月 选择年月2020年4月姓 名二三四五六日一二三四五六日一二三四五六#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!日一婚假事假病假放假21222324252627282930123456789#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!1011天数天数天数天数天数天数1000000200000300000400000500000600000700000800000900000000000 部门: 考勤员: 主管领导签字:选择年月2016年2月 选择年月2016年1月今天是:2023年4月1日【星期六】现在是:壹拾贰时肆拾捌分肆拾柒秒2020年1月份考勤表序号正常出勤外地出差 注:此表由部门考勤员填写,统一报人力资源部。 1或0.5出勤●婚假○事假☆病假△或△/2外地出差※ 丧假 今天是:2023年4月1日【星期六】现在是:壹拾贰时肆拾捌分肆拾柒秒2016年2月份考勤表姓 名四五六日一二三四五六日一二三四五六日一#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!二三四婚假事假病假放假212223242526272829303112345678#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!91011天数天数天数天数天数天数1000000200000300000400000500000600000700000800000900000100000000000000000 部门: 考勤员: 主管领导签字:选择年月2016年3月 选择年月2016年2月姓 名日一二三四五六日一二三四五六日一二三四#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!五婚假事假病假放假21222324252627282912345678910#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!11天数天数天数天数天数天数1000000200000300000400000序号正常出勤外地出差 注:此表由部门考勤员填写,统一报人力资源部。 1或0.5出勤●婚假○事假☆病假△或△/2外地出差※ 丧假 今天是:2023年4月1日【星期六】现在是:壹拾贰时肆拾捌分肆拾柒秒2016年3月份考勤表序号正常出勤外地出差500000600000700000800000900000100000000000000000 部门: 考勤员: 主管领导签字:选择年月2016年4月 选择年月2016年3月姓 名一二三四五六日一二三四五六日一二三四五#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!六日一婚假事假病假放假212223242526272829303112345678#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!91011天数天数天数天数天数天数1000000200000300000400000500000600000700000800000900000100000000000000000 注:此表由部门考勤员填写,统一报人力资源部。 1或0.5出勤●婚假○事假☆病假△或△/2外地出差※ 丧假 今天是:2023年4月1日【星期六】现在是:壹拾贰时肆拾捌分肆拾柒秒2016年4月份考勤表序号正常出勤外地出差 注:此表由部门考勤员填写,统一报人力资源部。 1或0.5出勤●婚假○事假☆病假△或△/2外地出差※ 丧假部门: 考勤员: 主管领导签字:选择年月2016年5月 选择年月2016年4月姓 名四五六日一二三四五六日一二三四五六日一#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!#REF!二三婚假事
上传时间:2023-04-01 页数:18
478人已阅读
(5星级)
-
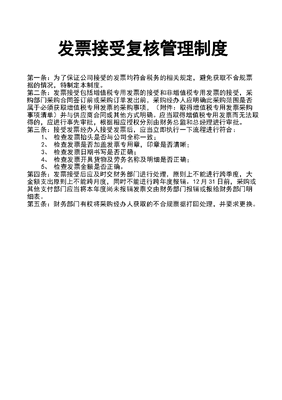
![]() 财税工具-发票接受复核管理制度.doc
发票接受复核管理制度第一条:为了保证公司接受的发票均符合税务的相关规定,避免获取不合规票据的情况,特制定本制度。第二条:发票接受包括增值税专用发票的接受和非增值税专用发票的接受,采购部门采购合同签订前或采购订单发出前,采购经办人应明确此采购范围是否属于必须获取增值税专用发票的采购事项,(附件:取得增值税专用发票采购事项清单)并与供应商合同或其他方式明确。应当取得增值税专用发票而无法取得的,应进行事先审批,根据相应授权分别由财务总监和总经理进行审批。第三条:接受发票经办人接受发票后,应当立即执行一下流程进行符合:1、检查发票抬头是否与公司全称一致;2、检查发票是否加盖发票专用章,印章是否清晰;3、检查发票日期书写是否正确;4、检查发票开具货物及劳务名称及明细是否正确;5、检查发票金额是否正确。第四条:发票接受后应及时交财务部门进行处理,原则上不能进行跨季度,大金额支出原则上不能跨月度,同时不能进行跨年度报销。12月31日前,采购或其他支付部门应当将本年度尚未报销发票交由财务部门报销或报给财务部门明细表。第五条:财务部门有权将采购经办人获取的不合规票据打回处理,并要求更换。
上传时间:2023-04-01 页数:1
469人已阅读
(5星级)
-
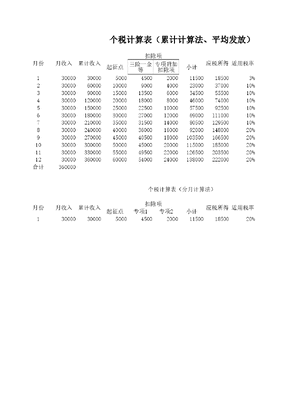
![]() 2019个税示例.xls
个税计算表(累计计算法、平均发放)月份月收入累计收入扣除项应税所得适用税率起征点小计1300003000050004500200011500185003%230000600001000090004000230003700010%3300009000015000135006000345005550010%43000012000020000180008000460007400010%530000150000250002250010000575009250010%6300001800003000027000120006900011100010%7300002100003500031500140008050012950010%8300002400004000036000160009200014800020%93000027000045000405001800010350016650020%103000030000050000450002000011500018500020%113000033000055000495002200012650020350020%123000036000060000540002400013800022200020%合计360000个税计算表(分月计算法)月份月收入累计收入扣除项应税所得适用税率起征点小计13000030000500045002000115001850020%三险一金等专项附加扣除项专项1专项2个税计算表(累计计算法、平均发放)速算扣除数已缴税本月应缴5552520555625252011801850252030301850252048801850252067301850252085801850169201043022501692012680370016920163803700169202008037001692023780370027480个税计算表(分月计算法)速算扣除数已缴税本月应缴14102290全年27480个税计算表(累计计算法、不均衡发放)月份月收入累计收入扣除项应税所得适用税率起征点小计1100000100000500045002000115008850010%26000016000010000900040002300013700010%320000180000150001350060003450014550020%420000200000200001800080004600015400020%5200002200002500022500100005750016250020%6200002400003000027000120006900017100020%7200002600003500031500140008050017950020%8200002800004000036000160009200018800020%92000030000045000405001800010350019650020%102000032000050000450002000011500020500020%112000034000055000495002200012650021350020%122000036000060000540002400013800022200020%合计360000个税计算表(分月计算法)月份月收入累计收入扣除项应税所得适用税率起征点小计13000030000500045002000115001850020%三险一金等专项附加扣除项专项1专项2个税计算表(累计计算法、不均衡发放)速算扣除数已缴税本月应缴当月税负率252063306.33%2520633048508.08%169201118010005.00%169201218017008.50%169201388017008.50%169201558017008.50%169201728017008.50%169201898017008.50%169202068017008.50%169202238017008.50%169202408017008.50%169202578017008.50%274807.63%个税计算表(分月计算法)速算扣除数已缴税本月应缴14102290全年27480个税计算表(累计计算法、不均衡发放)月份月收入累计收入扣除项应税所得适用税率速算扣除数当月税负率起征点小计ABCDEFG=D+E+FH=C-GIJKM=L/B12000002000005000450020001150018850020%169202078010.39%28000028000010000900040002300025700020%16920207801370017.13%3200003000001500013500600034
上传时间:2023-04-01 页数:7
464人已阅读
(5星级)
-
![]()
463人已阅读
(5星级)
-
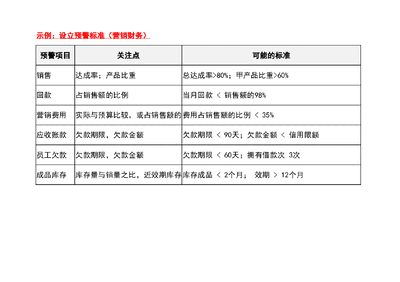
![]() 财税管理报表管理驾驶舱-设立预警标准(营销).xlsx
示例:设立预警标准(营销财务)预警项目关注点可能的标准销售达成率;产品比重回款占销售额的比例营销费用实际与预算比较,或占销售额的应收账款欠款期限,欠款金额 员工欠款欠款期限,欠款金额 成品库存库存量与销量之比,近效期库存总达成率>80%;甲产品比重>60%当月回款 < 销售额的98%费用占销售额的比例 < 35%欠款期限 < 90天;欠款金额 < 信用限额欠款期限 < 60天;拥有借款次 3次库存成品 < 2个月; 效期 > 12个月
上传时间:2023-04-01 页数:1
462人已阅读
(5星级)
-
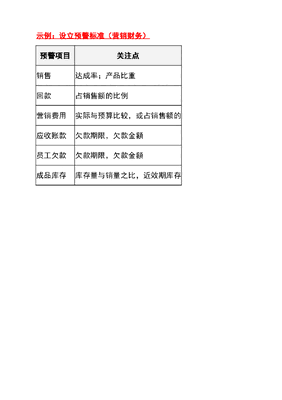
![]() 财税管理报表管理驾驶舱-设立预警标准(营销).xlsx
示例:设立预警标准(营销财务)预警项目关注点销售达成率;产品比重回款占销售额的比例营销费用实际与预算比较,或占销售额的应收账款欠款期限,欠款金额 员工欠款欠款期限,欠款金额 成品库存库存量与销量之比,近效期库存可能的标准总达成率>80%;甲产品比重>60%当月回款 < 销售额的98%费用占销售额的比例 < 35%欠款期限 < 90天;欠款金额 < 信用限额欠款期限 < 60天;拥有借款次 3次库存成品 < 2个月; 效期 > 12个月
上传时间:2023-04-01 页数:2
461人已阅读
(5星级)
-
![]() 模板工具:《财务部组织机构》V1.xlsx
财务部组织机构图说明:1,本组织机构方案将财务部的主要职能清晰表达,随着企业规模扩大,逐渐由一人多岗向专岗专人过渡。2,财务总监:副总经理级别,有利于跨部门协调工作,从业务源头进行财务设计和管控,参与经营决策。3,会计级别是按照财务部主要职能设置,保证财务部功能健全和专业,隶属于财务经理。4,结合本公司情况,在财务部设置审计经理岗位,直接向财务总监汇报。会计主管(招聘2)财务总监(孙**)财务经理(张**)成本主管(招聘1)材料会计(招聘1)税务主管(翟**)资金主管(张**)统计员(空缺)应收会计(郭**)开票员(翟**)费用会计(赵**)审计经理(孙**)内控主管(张**)财务主管(张**)财务分析专员(招聘2)预算专员(张**)ERP专员(唐**)出纳(赵**)应付会计(郭**)财务部组织机构图说明:1,本组织机构方案将财务部的主要职能清晰表达,随着企业规模扩大,逐渐由一人多岗向专岗专人过渡。2,财务总监:副总经理级别,有利于跨部门协调工作,从业务源头进行财务设计和管控,参与经营决策。3,会计级别是按照财务部主要职能设置,保证财务部功能健全和专业,隶属于财务经理。4,结合本公司情况,在财务部设置审计经理岗位,直接向财务总监汇报。会计主管()财务总监()财务经理()成本主管()材料会计()税务主管()资金主管()统计员()往来会计()开票员()费用会计()审计经理()内控主管()财务主管()财务分析专员()预算专员()ERP专员()出纳()
上传时间:2023-04-01 页数:2
460人已阅读
(5星级)
-
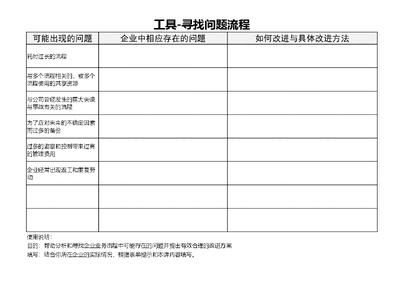
![]() 《寻找问题流程》.xlsx
可能出现的问题企业中相应存在的问题如何改进与具体改进方法耗时过长的流程使用说明:目的:帮助分析和寻找企业业务流程中可能存在的问题并提出有效合理的改进方案填写:结合你所在企业的实际情况,根据表单提示和本讲内容填写。工具-寻找问题流程与多个流程相关的,被多个流程使用的共享资源与公司曾经发生的重大失误与事故有关的流程为了应对未来的不确定因素而过多的备份过多的监察和控制带来过高的管理费用企业经常出现返工和重复劳动
上传时间:2023-04-01 页数:1
453人已阅读
(5星级)
-
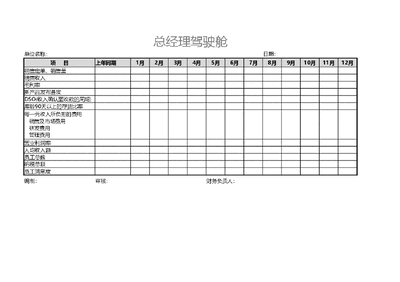
![]() 《总经理驾驶舱》.xlsx
总经理驾驶舱单位名称:日期:项 目上年同期销售定单、销售量销售收入毛利率新产品发布进度营业利润率人均收入额员工总数纳税总额员工满意度编制:审核:财务负责人:1月2月3月4月5月6月7月8月9月10月11月12月DSO(收入确认至收款的周期)库龄90天以上的存货比率每一元收入所负担的费用 销售及市场费用 研发费用 管理费用
上传时间:2023-04-01 页数:2
445人已阅读
(5星级)
-
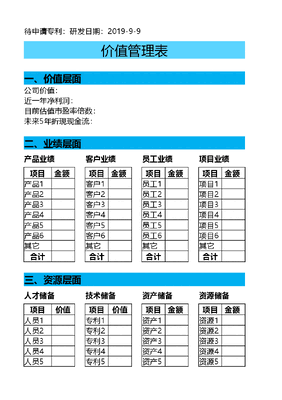
![]() 第四大报表《价值管理表》.xlsx
价值管理表一、价值层面公司价值:近一年净利润:目前估值市盈率倍数:二、业绩层面产品业绩 客户业绩 员工业绩 项目业绩 项目金额 项目金额 项目金额 项目金额 其它其它其它其它合计合计合计合计三、资源层面人才储备技术储备资产储备资源储备项目价值项目价值项目金额 项目金额 待申请专利:研发日期:2019-9-9未来5年折现现金流:产品1客户1员工1项目1产品2客户2员工2项目2产品3客户3员工3项目3产品4客户4员工4项目4产品5客户5员工5项目5产品6客户6员工6项目6人员1专利1资产1资源1人员2专利2资产2资源2人员3专利3资产3资源3人员4专利4资产4资源4人员5专利5资产5资源5其它其它其它其它合计合计合计合计四、未来层面收入预计利润预计现金预计回报预计项目金额 项目金额 项目金额 项目金额 其它其它其它其它合计合计合计合计人员6专利6资产6资源61月1月1月1月2月2月2月2月3月3月3月3月4月4月4月4月5月5月5月5月6月6月6月6月待申请专利:研发日期:2018-9-9一、价值层面公司价值:近一年净利润:目前估值市盈率倍数:未来5年折现现金流:二、业绩层面产品业绩 客户业绩 员工业绩 项目业绩 项目金额 项目金额 项目金额 项目金额 产品1客户1员工1项目1产品2客户2员工2项目2产品3客户3员工3项目3产品4客户4员工4项目4产品5客户5员工5项目5产品6客户6员工6项目6其它其它其它其它合计合计合计合计三、资源层面人才储备技术储备资产储备资源储备项目价值项目价值项目金额 项目金额 人员1专利1资产1资源1人员2专利2资产2资源2人员3专利3资产3资源3人员4专利4资产4资源4人员5专利5资产5资源5人员6专利6资产6资源6其它其它其它其它合计合计合计合计四、未来层面收入预计利润预计现金预计回报预计项目金额 项目金额 项目金额 项目金额 1月1月1月1月2月2月2月2月3月3月3月3月4月4月4月4月5月5月5月5月6月6月6月6月其它其它其它其它合计合计合计合计价值管理表待申请专利:研发日期:2018-9-9一、价值层面公司价值:近一年净利润:目前估值市盈率倍数:未来5年折现现金流:二、业绩层面产品业绩 客户业绩 员工业绩 项目业绩 项目金额 项目金额 项目金额 项目金额 产品1客户1员工1项目1产品2客户2员工2项目2产品3客户3员工3项目3产品4客户4员工4项目4产品5客户5员工5项目5产品6客户6员工6项目6其它其它其它其它合计合计合计合计三、资源层面人才储备技术储备资产储备资源储备项目价值项目价值项目金额 项目金额 人员1专利1资产1资源1人员2专利2资产2资源2人员3专利3资产3资源3人员4专利4资产4资源4人员5专利5资产5资源5人员6专利6资产6资源6其它其它其它其它合计合计合计合计四、未来层面收入预计利润预计现金预计回报预计项目金额 项目金额 项目金额 项目金额 1月1月1月1月2月2月2月2月3月3月3月3月4月4月4月4月5月5月5月5月6月6月6月6月其它其它其它其它合计合计合计合计价值管理表待申请专利:研发日期:2018-9-9一、价值层面公司价值:近一年净利润:目前估值市盈率倍数:未来5年折现现金流:二、业绩层面产品业绩 客户业绩 员工业绩 项目业绩 项目金额 项目金额 项目金额 项目金额 产品1客户1员工1项目1产品2客户2员工2项目2产品3客户3员工3项目3产品4客户4员工4项目4产品5客户5员工5项目5产品6客户6员工6项目6其它其它其它其它合计合计合计合计三、资源层面人才储备技术储备资产储备资源储备项目价值项目价值项目金额 项目金额 人员1专利1资产1资源1人员2专利2资产2资源2人员3专利3资产3资源3人员4专利4资产4资源4人员5专利5资产5资源5人员6专利6资产6资源6其它其它其它其它合计合计合计合计四、未来层面收入预计利润预计现金预计回报预计项目金额 项目金额 项目金额 项目金额 1月1月1月1月2月2月2月2月3月3月3月3月4月4月4月4月5月5月5月5月6月6月6月6月其它其它其它其它合计合计合计合计价值管理表待申请专利:研发日期:2018-9-9一、价值层面公司价值:近一年净利润:目前估值市盈率倍数:未来5年折现现金流:二、业绩层面产品业绩 客户业绩 员工业绩 项目业绩 项目金额 项目金额 项目金额 项目金额 产品1客户1员工1项目1产品2客户2员工2项目2产品3客户3员工3项目3产品4客户4员工4项目4产品5客户5员工5项目5产品6客户6员工6项目6其它其它其它其它合计合计合计合计三、资源层面人才储备技术储备资产储备资源储备项目价值项目价值项目金额 项目金额 人员1专利1资产1资源1人员2专利2资产2资源2人员3专利3资产3资源3人员4专利4资产4资源4人
上传时间:2023-04-01 页数:6
427人已阅读
(5星级)
-
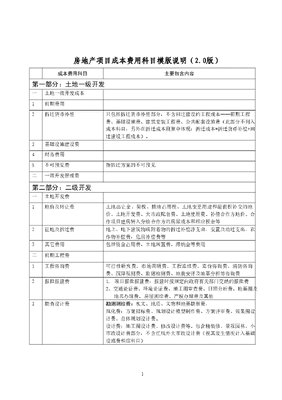
![]() 房地产开发项目成本科目模板.doc
房地产项目成本费用科目模版说明(2.0版)成本费用科目主要包含内容第一部分:土地一级开发一土地一级开发成本1前期费用2拆迁贷币补偿只包括拆迁货币补偿部分,不含回迁建设的工程成本——前期工程费、基础设施费、建筑安装工程费、公共配套设施费(此部分不列入成本科目,另外在拆迁成本测算中体现:拆迁成本=拆迁货币补偿+回迁建设工程成本)。3基础设施建设费4财务费用5不可预见费指拆迁方案的不可预见二一级开发管理费第二部分:二级开发一土地开发费1地价及转让费土地出让金、契税、耕地占用税、土地变更用途和超面积补交的地价、土地开发费、大市政配套费、土地使用费、补偿合作方地价、合作项目建房转入分给合作方的房屋成本和相应税金等2征地及拆迁费地上、地下建筑物或附着物的拆迁补偿净支出,安置及动迁支出,农作物补偿费,危房补偿费等3其它费用包括资金占用费、土地闲置费、滞纳金等费用二前期工程费1工程咨询费可行性研究费、市场调研费、工程监理费、造价咨询费、消防咨询费、沉降观测费、监测检测费、地震安评及地基分析等咨询费2报批报建费1.项目报批报建费:报建时按规定向政府有关部门交纳的报批费2、交通论证费、环境论证费、施工图审查费、日照分析费、地基图及地名办理费、房屋测绘费、产权办理费及其他3勘查设计费勘测测绘费:水文、地质、文物和地基勘察费,规化费:方案招标费、规划设计模型制作费、方案评审费、效果图设计费、总体规划设计费
上传时间:2026-09-29 页数:11
68人已阅读
(5星级)
-
![]() 资产清查盘点情况表.xlsx
资产清查盘点情况表 单位名称:基准日: 年月日盘点日: 年 月日 序号资产名称存放地点购置时间使用年限计量单位财务账面值实盘数数量原值数量 综合部门:财务部门:规格型号资产清查盘点情况表 单位名称:基准日: 年月日盘点日: 年 月日 实盘数其中:毁损待报废盘亏原值备注原值数量原值数量 综合部门:财务部门:
上传时间:2026-09-29 页数:2
44人已阅读
(5星级)