
 在税务局机关党支部新质生产力专题学习研讨会上的发言.docx
 下载4积分PLUS会员2积分
在税务局机关党支部新质生产力专题学习研讨会上的发言.docx
下载4积分PLUS会员2积分
在税务局机关党支部新质生产力专题学习研讨会上的发言.docx
第1页 / 共2页
第2页 / 共2页

免费预览已结束 ,请下载后查看全文
下载4积分PLUS会员2积分
还剩-页可免费阅读,
继续阅读
在税务局机关党支部新质生产力专题学习研讨会上的发言.docx简介:
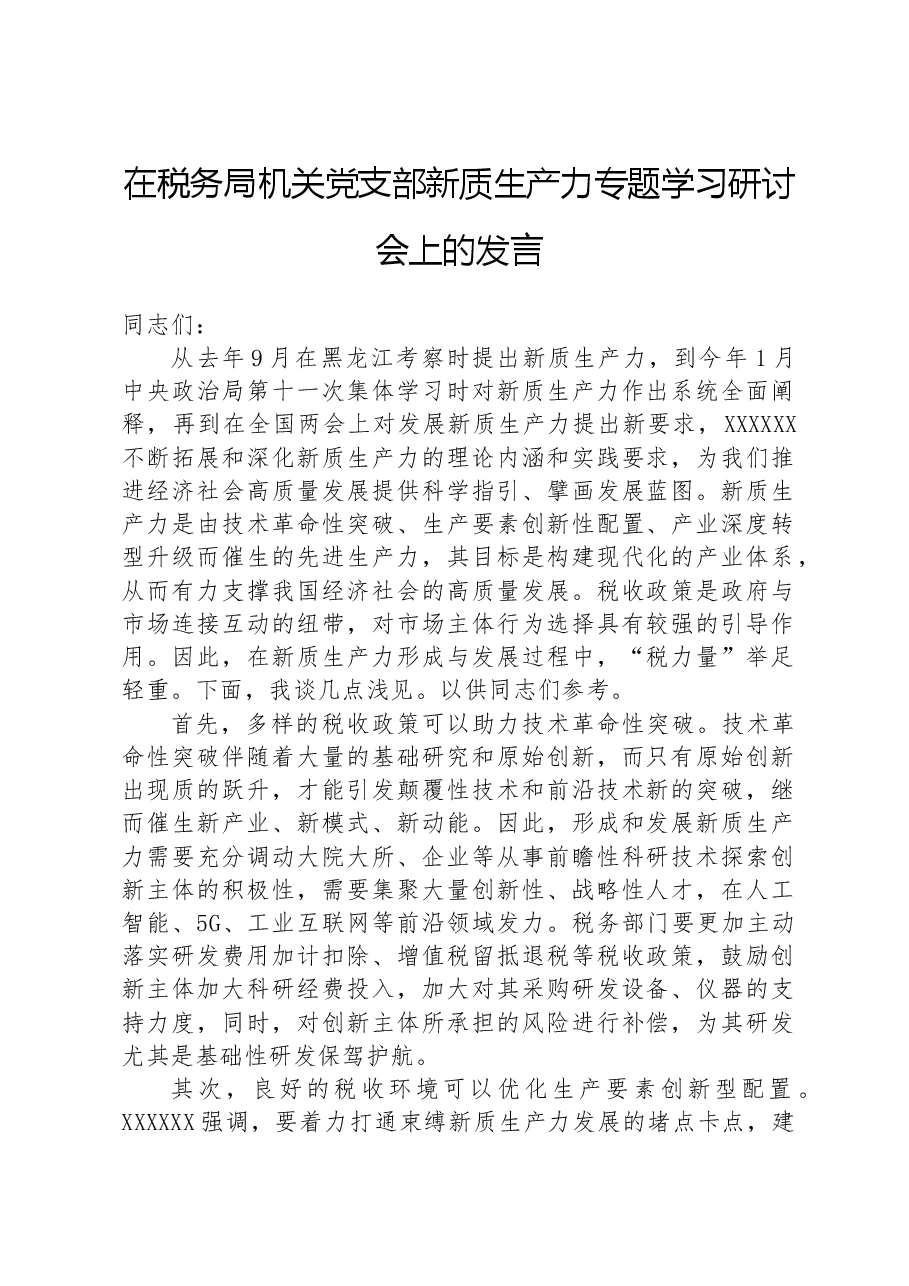
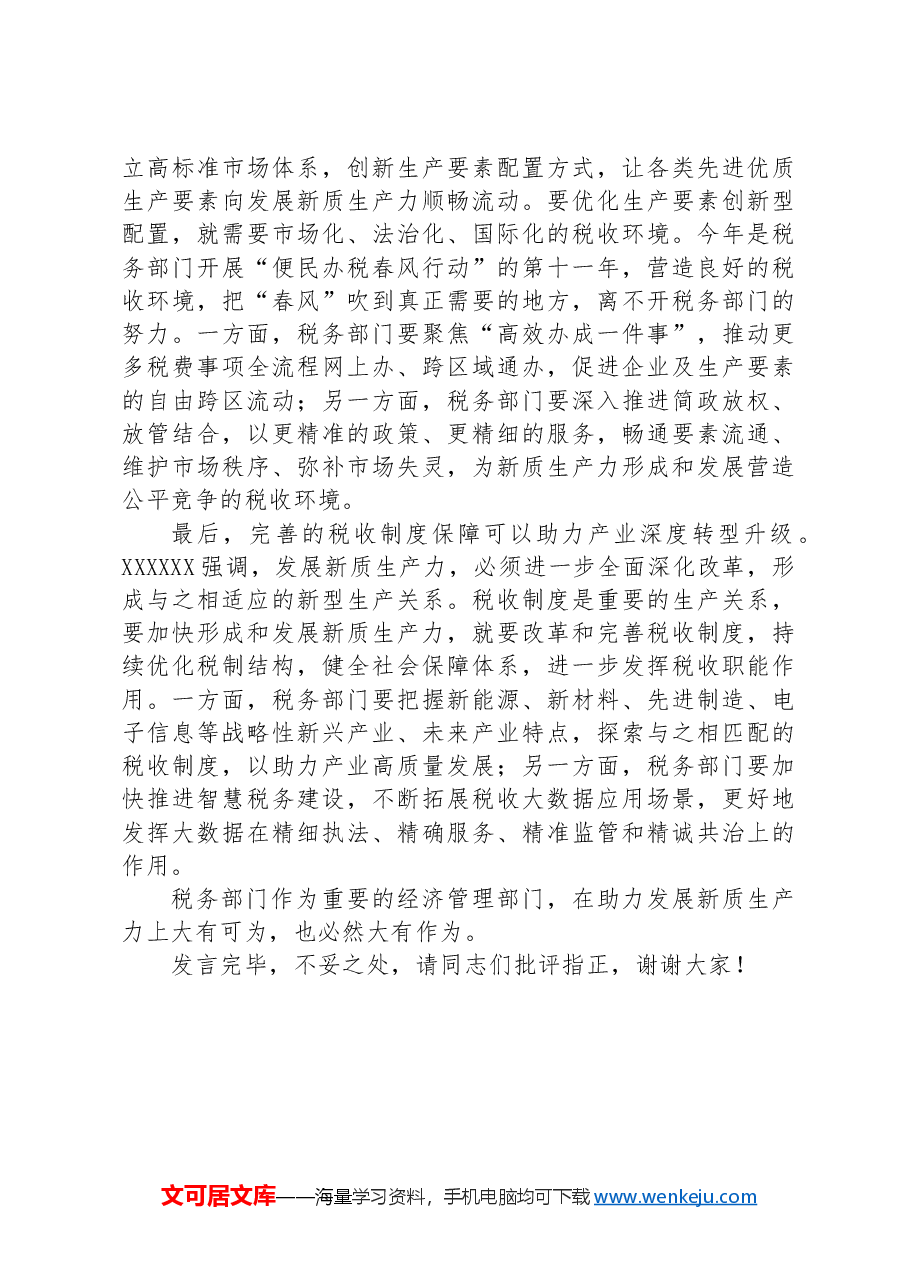
在税务局机关党支部新质生产力专题学习研讨会上的发言同志们:从去年9月在黑龙江考察时提出新质生产力,到今年1月中央政治局第十一次集体学习时对新质生产力作出系统全面阐释,再到在全国两会上对发展新质生产力提出新要求,XXXXXX不断拓展和深化新质生产力的理论内涵和实践要求,为我们推进经济社会高质量发展提供科学指引、擘画发展蓝图。新质生产力是由技术革命性突破、生产要素创新性配置、产业深度转型升级而催生的先进生产力,其目标是构建现代化的产业体系,从而有力支撑我国经济社会的高质量发展。税收政策是政府与市场连接互动的纽带,对市场主体行为选择具有较强的引导作用。因此,在新质生产力形成与发展过程中,税力量举足轻重。下面,我谈几点浅见。以供同志们参考。首先,多样的税收政策可以助力技术革命性突破。技术革命性突破伴随着大量的基础研究和原始创新,而只有原始创新出现质的跃升,才能引发颠覆性技术和前沿技术新的突破,继而催生新产业、新模式、新动能。因此,形成和发展新质生产力需要充分调动大院大所、企业等从事前瞻性科研技术探索创新主体的积极性,需要集聚大量创新性、战略性人才,在人工智能、5G、工业互联网等前沿领域发力。税务部门要更加主动落实研发费用加计扣除、增值税留抵退税等税收政策,鼓励创新主体加大科研经费投入,加大对其采购研发设备、仪器的支持力度,同时,对创新主体所承担的风险进行补偿,为其研发尤其是基础性研发保
展开>>
下载声明:
1、本文档共2页,其中可免费阅读2页,下载后可查看全部内容。
2、本文档内容版权归属内容提供方;作者收益按普通下载或PLUS会员下载对应的结算规则计入内容提供方账户。如果您对本文有版权争议,可选择认领。
3、本文档由用户上传,本站不保证内容质量和数量令您满意,可能有诸多瑕疵,付费之前,请先通过免费阅读内容等途径仔细辨别内容交易风险。 如存在严重文不对题之情形,可联系本站下载客服投诉处理。
文档侵权举报电话:18182295159(仅支持微信联系) (电话支持时间:10:00-19:00)。
展开>>
尘*****
 实名认证
 内容提供者
 相似文档
新质生产力研讨发言提纲 (9).docx
上传时间:2024-03-26 7页
党组研讨发言材料:落实加快发展新质生产力要求,为高质量发展注入强劲推动力支撑.docx
上传时间:2024-03-15 5页
市税务局党组书记学习2025年民营企业座谈会交流研讨发言.docx
上传时间:2025-04-10 6页
在做强新质生产力推动高质量发展理论研讨会上的交流发言.docx
上传时间:2024-06-13 5页
在市委理论学习中心组新质生产力学习研讨会上的发言.docx
上传时间:2024-04-20 4页
在市委理论学习中心组学习研讨会上的发言(新质生产力).docx
上传时间:2024-04-14 5页
在2024年中心组新质生产力专题研讨交流会上的发言.docx
上传时间:2024-07-16 4页
交流发言:新时代发展新质生产力必须把推动科技创新作为重中之重.docx
上传时间:2024-06-20 4页
在政府党组理论学习中心组新质生产力专题研讨会上的交流发言.docx
上传时间:2023-12-31 7页
新质生产力研讨发言提纲 (8).docx
上传时间:2024-03-26 5页
 最新上传
 基层治理专题党课《践行新时代 “枫桥经验”,提升矛盾纠纷排查化解能力》(PPT+文字稿).pptx
上传时间:2026-10-21 43页
2026年秋部编版道德与法治六年级上册全套单元复习课教案(共4个单元).docx
上传时间:2026-10-20 16页
2026年秋部编版道德与法治六年级上册全册知识点+练习(2027新教材).docx
上传时间:2026-10-20 64页
2026-2027学年北师大版八年级数学上册全套单元基础测试卷汇总.docx
上传时间:2026-10-20 52页
18、徒步活动策划合同.docx
上传时间:2026-10-20 8页
17、影视动画制作委托合同.docx
上传时间:2026-10-20 8页
16、零星采购合同.docx
上传时间:2026-10-20 6页
15、肖像使用协议.docx
上传时间:2026-10-20 2页
14、印刷品制作合同.docx
上传时间:2026-10-20 5页
13、会务服务合同.docx
上传时间:2026-10-20 8页

在税务局机关党支部新质生产力专题学习研讨会上的发言.docx
大小:23.77Kb页数:2页格式:docx

 补充积分,继续下载
微信支付宝下一步选择支付方式。订单可从我的订单继续。
还需支付元(1元=1积分)
下载支付:4积分
您已下载过该文档,可以再次免费下载
PLUS会费不会转为积分;实际价格、余额和权益次数以结算时校验结果为准


 最新提现动态
 下载须知