
 全面比较股权转让税收要求.docx
 下载2积分PLUS会员1积分
全面比较股权转让税收要求.docx
下载2积分PLUS会员1积分
全面比较股权转让税收要求.docx
第1页 / 共6页

免费预览已结束 ,请下载后查看全文
下载2积分PLUS会员1积分
还剩-页可免费阅读,
继续阅读
全面比较股权转让税收要求.docx简介:
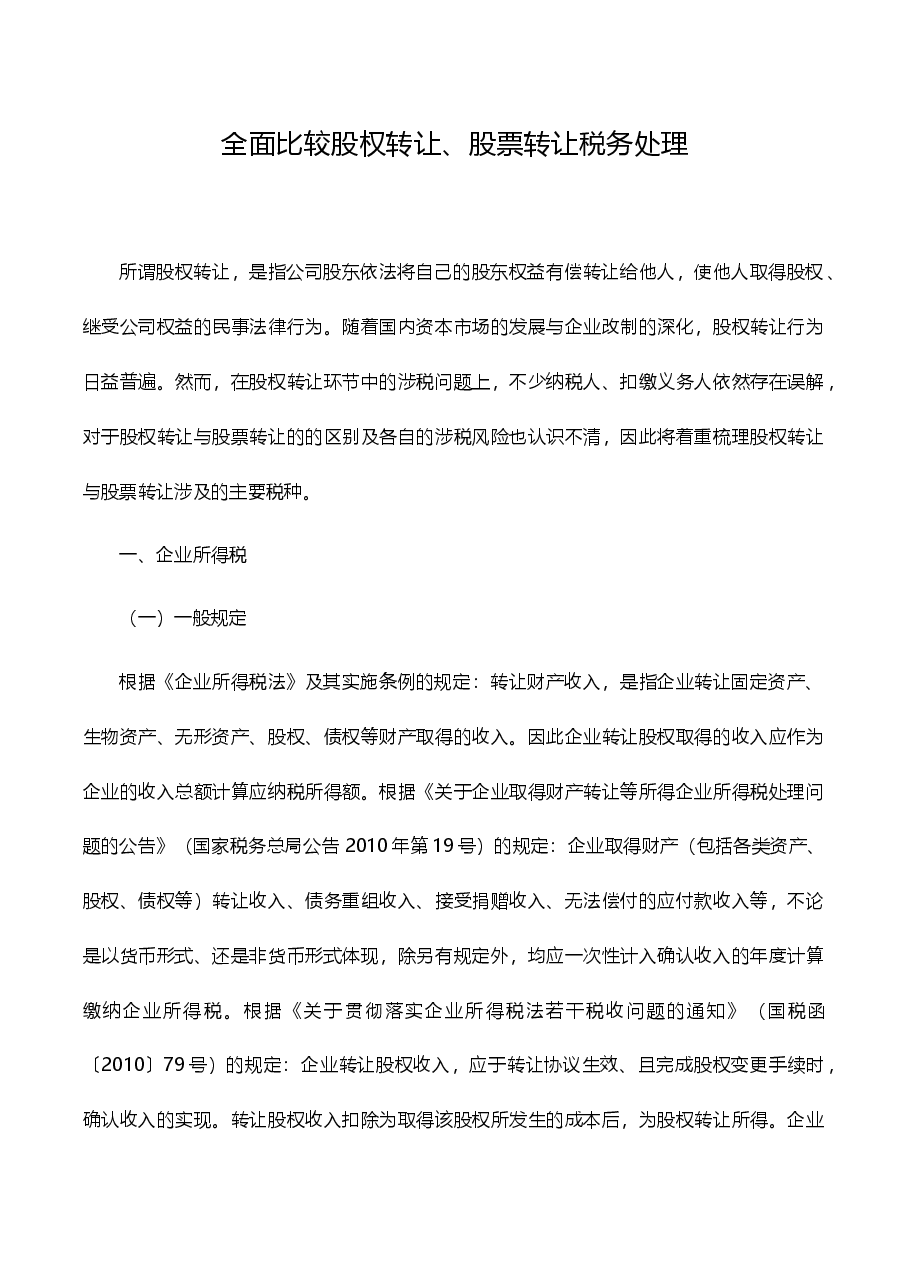
全面比较股权转让、股票转让税务处理所谓股权转让,是指公司股东依法将自己的股东权益有偿转让给他人,使他人取得股权、继受公司权益的民事法律行为。随着国内资本市场的发展与企业改制的深化,股权转让行为日益普遍。然而,在股权转让环节中的涉税问题上,不少纳税人、扣缴义务人依然存在误解,对于股权转让与股票转让的的区别及各自的涉税风险也认识不清,因此将着重梳理股权转让与股票转让涉及的主要税种。一、企业所得税(一)一般规定根据《企业所得税法》及其实施条例的规定:转让财产收入,是指企业转让固定资产、生物资产、无形资产、股权、债权等财产取得的收入。因此企业转让股权取得的收入应作为企业的收入总额计算应纳税所得额。根据《关于企业取得财产转让等所得企业所得税处理问题的公告》(国家税务总局公告2010年第19号)的规定:企业取得财产(包括各类资产、股权、债权等)转让收入、债务重组收入、接受捐赠收入、无法偿付的应付款收入等,不论是以货币形式、还是非货币形式体现,除另有规定外,均应一次性计入确认收入的年度计算缴纳企业所得税。根据《关于贯彻落实企业所得税法若干税收问题的通知》(国税函〔2010〕79号)的规定:企业转让股权收入,应于转让协议生效、且完成股权变更手续时,确认收入的实现。转让股权收入扣除为取得该股权所发生的成本后,为股权转让所得。企业在计算股权转让所得时,不得扣除被投资企业未分配利润等股东留存收益中按该项
展开>>
下载声明:
1、本文档共6页,其中可免费阅读1页,下载后可查看全部内容。
2、本文档内容版权归属内容提供方;作者收益按普通下载或PLUS会员下载对应的结算规则计入内容提供方账户。如果您对本文有版权争议,可选择认领。
3、本文档由用户上传,本站不保证内容质量和数量令您满意,可能有诸多瑕疵,付费之前,请先通过免费阅读内容等途径仔细辨别内容交易风险。 如存在严重文不对题之情形,可联系本站下载客服投诉处理。
文档侵权举报电话:18182295159(无值守,支持微信) (电话支持时间:10:00-19:00)。
展开>>
叔*****
 实名认证
 内容提供者
 相似文档
财税工具-企业所得税30项重点问题的稽查方法.docx
上传时间:2023-04-01 25页
财税工具-企业所得税30项重点问题的稽查方法.docx
上传时间:2023-04-01 25页
新三板关于员工股权激励计划的备忘录.docx
上传时间:2023-04-01 4页
关于对高收入人群避税问题及对策思考与探索.docx
上传时间:2023-10-30 11页
股权代持问题及解决方式.docx
上传时间:2023-04-01 6页
股权设计策划案.docx
上传时间:2023-04-01 9页
财税工具-案例-《个人劳务费是否要开发票》.docx
上传时间:2023-04-01 2页
财税工具-案例-《个人劳务费是否要开发票》.docx
上传时间:2023-04-01 4页
股权激励方案设计.docx
上传时间:2023-04-01 23页
xxxxxx公司股权激励方案.docx
上传时间:2023-04-01 14页
 最新上传
 把政治修养摆在首位、做终身修行的合格党员——忠诚、信念、规矩、担当党课ppt.pptx
上传时间:2026-10-08 20页
销售部进度汇报PPT模板.pptx
上传时间:2026-10-08 18页
全面比较股权转让税收要求.docx
上传时间:2026-10-08 6页
大南海国际石化综合工业园产业研究方案.ppt
上传时间:2026-10-08 110页
上海开发区规划策划方案.ppt
上传时间:2026-10-08 69页
新加坡_克拉码头案例@滨水、商业、旧.ppt
上传时间:2026-10-08 11页
深圳科技工业园总公司战略管理实施方案.ppt
上传时间:2026-10-08 120页
华盛顿伯克湖公园旅游地产案例.ppt
上传时间:2026-10-08 17页
中国旅游地产市场发展状况及其对策研究.doc
上传时间:2026-10-08 41页
佛罗里达PGA国家度假村案例@高尔夫、度假.ppt
上传时间:2026-10-08 18页

全面比较股权转让税收要求.docx
大小:18.50Kb页数:6页格式:docx

 补充积分,继续下载
微信支付宝下一步选择支付方式。订单可从我的订单继续。
还需支付元(1元=1积分)
下载支付:2积分
您已下载过该文档,可以再次免费下载
PLUS会费不会转为积分;实际价格、余额和权益次数以结算时校验结果为准


 最新提现动态
 下载须知